وسط نمو مطرد في عدد المستثمرين الجدد، ناقش صالون حابي في لقائه الرابع والثلاثين، نصيب تعاملات الأفراد في البورصة المصرية، وتأثيرهم على حركة مؤشراتها الرئيسية، خاصة في أوقات الهبوط.
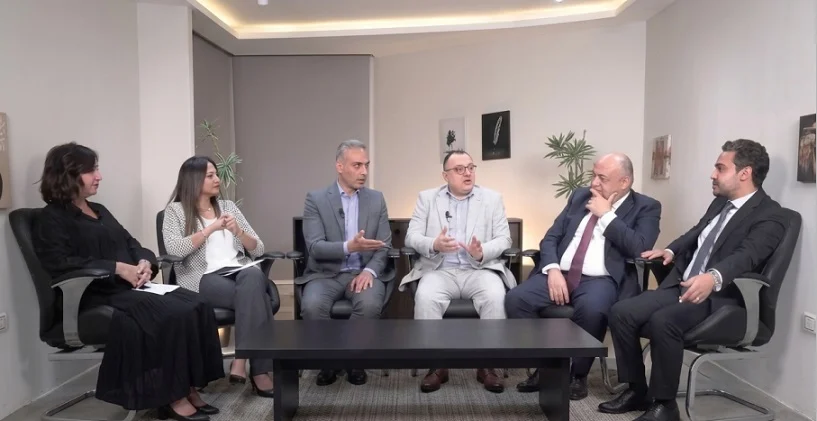
شارك في اللقاء كل من: أيمن صبري رئيس شركة أصول القابضة ورئيس الجمعية المصرية للأوراق المالية، وإيهاب رشاد نائب رئيس شركة مباشر كابيتال، وهاني جنينة رئيس قطاع البحوث بشركة الأهلي فاروس.
طرح اللقاء عشرات المحاور المرتبطة بتقييم وزن تعاملات الأفراد بداية من العناصر المتحكمة في قرارات الاستثمار، وصولًا إلى الارتفاعات القياسية التي شهدها عدد من الأسهم قبل موجة الهبوط الأخيرة، ولم تكن معبرة عن الأداء الفعلي أو تقييم شركاتها.
أدار اللقاء أحمد رضوان رئيس التحرير والرئيس التنفيذي لجريدة حابي، وياسمين منير مدير التحرير والشريك المؤسس لجريدة حابي، ورضوى إبراهيم مدير التحرير والشريك المؤسس لجريدة حابي.
وإلى تفاصيل اللقاء..
أحمد رضوان: أهلًا وسهلًا بحضراتكم في لقاء جديد من صالون حابي.
السنوات القليلة الماضية شهدت تغيرًا في شكل الأسواق، وأصبح هناك وزن كبير جدًّا للأفراد في مواجهة المؤسسات. نحن لا نتحدث عن سوق بعينها، أو عن البورصة فقط، بل عن البورصة وأسواق الذهب وجميع الأسواق التي يمكن التعامل فيها، إذ ظهر تواجد أكبر بكثير للأفراد مقارنة بالسنوات السابقة.
متى حدث ذلك؟ يُفترض أن ذلك جاء بعد جائحة كورونا، مع نشاط عدد كبير من الشركات والمنصات التي استهدفت الأفراد بصورة أساسية.
صالوننا اليوم يُناقش تحديدًا شكل السوق بشكل عام، وكيف أصبحت تركيبتها الجديدة، وما شكل المتحكمين في السوق الآن؟ وهل طبيعة المادة والمعلومة التي كانت تصل إلى المتعاملين قبل عشر سنوات لا تزال مناسبة للوصول إليهم بالطريقة نفسها حاليًا، أم أن هناك أجيالًا جديدة تحتاج إلى مخاطبتها بصورة مختلفة؟
معنا مجموعة من الكوادر والقيادات المهمة في سوق المال، وسنتمكن من خلال صالوننا اليوم، وبمشاركتهم، من معرفة الكثير والكثير من التفاصيل المرتبطة بشكل السوق وحركتها، وكيفية التحدث مع الشرائح الجديدة التي انضمت إليها.
أُرحب بالأستاذ أيمن صبري رئيس الجمعية المصرية للأوراق المالية ورئيس شركة أصول القابضة، والأستاذ إيهاب رشاد نائب رئيس شركة مباشر كابيتال للاستثمارات المالية، والأستاذ هاني جنينة، رئيس قطاع البحوث في شركة “ الأهلي فاروس”. كما أرحب بزميلتي رضوى إبراهيم وياسمين منير، مديرتي التحرير والشريكتين المؤسستين لجريدة حابي.
في البداية، أستاذ أيمن، كيف ترى شكل السوق حاليًا؟ والتركيبة الجديدة التي وصلت إليها؟
أيمن صبري: ما حدث في سوق المال المصرية مؤخرًا لا يختلف عن أمريكا لكن بفارق زمني من 7 إلى 8 سنوات
أيمن صبري: ما حدث في سوق المال المصرية خلال الفترة الأخيرة لا يختلف عما حدث في أمريكا، لكن ربما تفصل بيننا فجوة زمنية تتراوح بين سبع وثماني سنوات.
تعمق دخول الأفراد إلى السوق وسهولة التداول غيَّرا تركيبة المتعاملين
يرتبط ذلك بتعمق دخول الأفراد إلى السوق وسهولة عملية التداول بصورة مختلفة. على سبيل المثال، شهدت السوق الأمريكية على مدار سنوات طويلة وجود شركات وساطة كبيرة، مثل «تشارلز سواب»، التي تميزت بتقديم التداول عبر الإنترنت بصورة مختلفة عن الشركات الكبيرة الأخرى.
إمكانية وصول الأفراد إلى السوق الأمريكية بدأت تتعدد وتتوسع بعد عامي 2010 و2012 تقريبًا
لكن خلال الفترة الأخيرة، وتحديدًا عقب عامي 2010 و2012 تقريبًا، بدأت تتعدد وتتوسع إمكانية وصول الأفراد إلى السوق الأمريكية، وظهرت ممارسات مختلفة، سواء كانت قانونية أو غير قانونية، مستحبة أو غير مستحبة، وأصبحت تجمعات التدفقات المالية للأفراد أصحاب الاستثمارات الصغيرة، التي تبلغ ألف دولار أو 500 دولار أو ألفي دولار، مؤثرة جدًّا في السوق.
ويمكن الإشارة إلى إيلون ماسك حين نشر تغريدة على موقع التواصل الاجتماعي أكس – تويتر سابقًا قال فيها: “We should all now switch to Signal” وكان يتحدث عن تطبيق “سيجنال” للمكالمات، وبالمصادفة، كان هناك سهم يحمل نفس الاسم، لا يتبع التطبيق، وإنما يرتبط بجمعية خيرية، فاندفع الأفراد إلى شرائه، وارتفع سعره من 70 أو 80 سنتًا إلى 180 دولارًا.
تحركات الأفراد ومجموعاتهم أصبحت صعبة التنبؤ بسبب اختلاف الثقافات والخبرات والدوافع
وبالتالي، أصبحت تحركات الأفراد ومجموعاتهم صعبة التنبؤ، لأننا نتحدث عن تحركات عشوائية للغاية.
أحمد رضوان: قبل التحدث عن تأثيرهم، هل ترى أن السوق وصلت بالفعل إلى هذه المرحلة، بحيث يمكن لجملة بسيطة أن تقلب الأمور إلى هذه الدرجة؟
أيمن صبري: نعم، بالطبع، لأن أعدادًا كبيرة من أصحاب الاستثمارات الصغيرة دخلت السوق، وأصبحت ديناميكيات السوق مختلفة، وكذلك تنوع المتعاملين فيه.
يجب الانتباه إلى أن ما يصنع قرارات الإقدام أو التوقف أو الإحجام هو ثقافات المتعاملين. وبالتالي، لا يمكن معرفة ثقافات هؤلاء الأفراد وخبراتهم ومعلوماتهم ودوافعهم.
قد تكون لديك رؤية بشأن قطاع أو سهم أو توقيت معين، ثم تجد أن كل الخبرات التي تمتلكها يُعاد تشكيلها من جديد بفعل تصرفات مختلفة تمامًا، تخرج عن المنظومة الفكرية وتراكمات خبرتك بصورة كاملة.
وبالتأكيد، دخول هذه الفئات من الأفراد غيّر الكثير جدًّا في السوق.
أحمد رضوان: نقطة أخيرة في هذه الجزئية، هل نتحدث عن قيادات أو عاملين في السوق باتوا متأخرين عن مواكبة شريحة جديدة، أم أن لديهم عوائق تمنعهم من الاستجابة؟
أيمن صبري: لا أعتقد أن الأمر يتعلق بوجود عوائق، بل بعدم القدرة على مواكبة التطور. نحن نتحدث عن نموذج أعمال مختلف، نتواجد في السوق منذ 30 عامًا، وهناك شركات أقدم منا بكثير. عندما ننظر إلى هذا النشاط، نجد أن نجاح هذه الشركات لم يتحقق لمجرد مهارتها في البيع والشراء، بل نتيجة تميزها في التواصل والتقديم، والعوامل المحيطة بالنشاط الأساسي التي جعلتها أقوى في صميم أعمالها.
لذلك، لا أستطيع القول إن هناك عوائق تمنع العاملين في السوق من التعامل مع التطورات الجديدة. بالعكس، الجميع يريد ذلك، لكنهم لا يعرفون كيف يحققونه، فالجميع يريد أن يفعل ما نجحت الأجيال الجديدة في تحقيقه من خلال هذه المنصات.
ظهور شركات مثل «ثاندر» و«تلدا» من أعظم ما شهدته السوق المصرية خلال 30 عامًا
أنا فخور بما حدث دون ذكر أسماء، على مختلف المنصات، بل على العكس، أعتقد أن من أعظم الأمور التي شهدتها السوق المصرية خلال الثلاثين عامًا الماضية ظهور شركات مثل “ثاندر” و”تلدا” وغيرها من الشركات التي استطاعت جذب أشخاص كان من المستحيل أن يتوقع أقدم المتعاملين في السوق وجودهم في هذا النشاط.
على العكس، أرى أنهم قدموا شيئًا رائعًا جدًّا، ولا تزال هذه القصة في بدايتها، ولا أعتقد أننا وصلنا إلى ذروتها بعد. الأمر يشبه ما حدث في سوق القهوة في مصر. حيث أصبح اليوم متشعبًا، وظهرت أنواع مختلفة، وأصبح الناس يخصصون جزءًا من رواتبهم لشرائها. وهذا يحدث في مختلف الأنشطة التجارية عندما يتغير الاتجاه السائد.
الاستثمار لم يعد شراءً وبيعًا فقط.. بل أصبح تجربة ممتعة تشبه الإدمان
القصة لم تعد مجرد استثمار، بل أصبحت تشبه ما يحدث على “تيك توك”. قد يكون المحتوى الذي يشاهده الشخص على المنصة عاديًّا، لكنه يتحول إلى إدمان. كذلك الأمر هناك شعور بالاستمتاع بأجواء الاستثمار، والبيع والشراء، وتحقيق المكاسب والخسائر، والحديث مع الأصدقاء عن الصفقات، والشكوى من الخسائر أو الضيق بسبب أداء السوق، رغم أن المبالغ التي يتعامل بها البعض قد لا تتجاوز 4 آلاف جنيه.
هذه البيئة، وهذا الفريق من المتعاملين، هما ما يصنعان هذه القصة.
ياسمين منير: التطورات التي تمت وذكرتها للتو، كان يتم المناداة بها منذ سنوات طويلة، لتوسيع الشرائح والوصول إلى فئات وأعمار مختلفة، أُريد أن أسأل الأستاذ إيهاب عن فكرة المؤسسات والصناديق.
رأينا خلال الفترة الماضية أن الأفراد أصبحوا عملاء كبارًا للصناديق من خلال المنصات، وبأعمار مختلفة، وأنواع متعددة. هل أدى ذلك إلى تغير تركيبة السوق، بحيث لم تعد المؤسسات تعبر عن صورتها التقليدية بثقلها كما كان في السابق، باعتبار أن المكون الرئيسي لها أصبح أفرادًا وفئات تحمل السمات نفسها التي أشار إليها الأستاذ أيمن؟
إيهاب رشاد: دخول مئات الآلاف من المصريين إلى البورصة ارتبط بصدور قانون التكنولوجيا المالية
إيهاب رشاد: إذا نظرنا إلى وضع السوق خلال السنوات الماضية، سنجد أن الطفرة التي حدثت في مصر ارتبطت بصدور قانون التكنولوجيا المالية، الذي أتاح الفرصة لمئات الآلاف من المصريين لدخول مجال البورصة.
بما أن الهاتف المحمول أصبح الوسيلة الأساسية للتعامل، بما في ذلك الاستثمار، لكن الشباب لا يتعاملون مع الهاتف باعتباره وسيلة للاستثمار فقط، بل طريقة للترفيه. ومعظم الشباب وتحديدًا من جيل Gen Z يدخلون السوق بهدف اللعب.
الفكرة بدأت باعتبارها وسيلة للتسلية، ثم انتشرت كالنار في الهشيم بين الشباب الصغير، خصوصًا طلاب الجامعات. نحن اليوم نرى مستثمرين تتراوح أعمارهم بين 17 و18 و19 عامًا، بينما كان المستثمر الذي يدخل السوق في السابق يبلغ من العمر 50 عامًا أو أكثر.
في السابق كان العميل يدخل شركة السمسرة حاملًا حقيبة بها مليونان أو ثلاثة ملايين جنيه، قبل وجود الشمول المالي والتحويلات وغيرها من الإجراءات، وكان يضع الأموال لدى شركة السمسرة ويطلب شراء الأسهم.
من يمتلك 5 جنيهات أصبح قادرًا على الاستثمار
أما اليوم، أصبح من يمتلك 5 جنيهات قادرًا على الاشتراك في أحد الصناديق التي تبلغ قيمة وثيقتها جنيه، بالتالى بهذا المبلغ لدى الجميع فرصة للاستثمار، وبالتالي، حدث تغير كبير جدًّا في السوق المصرية.. لكن السؤال هو: هل تغيرت السوق لصالحنا أم ضدنا؟
أرى أنها حتى الآن تغيرت ضدنا، وليس لصالحنا، والسبب أننا عندما نظرنا إلى ما حدث خلال الأيام القليلة الماضية، وجدنا تصحيحًا محدودًا نسبيًّا مقارنة بما شهدناه خلال الثلاثين عامًا الماضية.
حدث تغير كبير في السوق المصرية.. ولكنه ليس لصالحنا والتصحيح الأخير خير مثال
لقد شهدنا فترات تصحيح في الأسواق..
ياسمين منير: عنيفة عما نراه حاليًا.
إيهاب رشاد: بالضبط، رأينا ما حدث في عام 2008، وكذلك حادثة الأقصر وما سبقها، وأحداثًا كثيرة جدًّا. لكن ماذا سيحدث إذا وقعت أحداث مماثلة في سوق تعتمد على وسائل التواصل الاجتماعي، وعلى من يروج لفرصة في سهم معين ويدعو الآخرين إلى شرائه؟
ستحدث كوارث، لأن المؤسسات الكبيرة لم تعد المحرك الوحيد للسوق، بل شاب صغير يبلغ من العمر 17 أو 18 عامًا، ولديه 5 آلاف جنيه، ومعه أصدقاؤه الذين يمتلكون المبلغ نفسه، وربما يصل عددهم إلى 300 أو 400 ألف شخص. إذا دخل هؤلاء في سهم واحد، فقد يتسببون في هبوطه بنسبة 20%، وفقًا لحجم التداولات والظروف المحيطة به.
رأينا خلال الفترة الماضية أسهمًا لا تساوي شيئًا، بدأت ترتفع إلى مستويات وأسعار مختلفة نتيجة المضاربات، وتكرر الأمر نفسه عند الهبوط، حيث تراجعت الأسهم بصورة متتالية دون أي نوع من التحليل. والسبب في ذلك هو ما يحدث على وسائل التواصل الاجتماعي، من دعوات إلى البيع خوفًا من الخسارة، أو الشراء بدافع توقع المكاسب.
من هنا يأتي دور الصناديق، الذي أراه مهمًّا جدًّا خلال الفترة الحالية، خصوصًا مع التطور الكبير الذي شهدته أرقامها. لدينا أكثر من 200 صندوق، وأصول تصل إلى نحو 470 مليار جنيه، وفقًا لأحدث الإحصائيات التي أصدرتها الهيئة العامة للرقابة المالية، بنمو يبلغ نحو 30% أو أكثر خلال ستة أشهر.
الاعتماد على الصناديق ومديري الاستثمار المحترفين قد يحد من تأثير القرارات الفردية على السوق
هناك نمو كبير في نشاط الصناديق، سواء من حيث التنوع، أصبح لدينا صناديق أسهم، ومالية، ومعادن، وأخيرًا عقارية، لكن هذا التطور يحتاج إلى نشر الثقافة الاستثمارية، بحيث يتجه المستثمر الذي يمتلك 5 آلاف جنيه إلى وضعها في صندوق يديره مدير استثمار محترف، بدلًا من تسليمها لشاب قد تتغير قراراته بتغير ما يراه على وسائل التواصل الاجتماعي، أو بناءً على نصيحة يسمعها من أحد المتعاملين.
ياسمين منير: في هذه النقطة، المستثمر لديه خيار الاسترداد، إذا شعر بالخوف، كما حدث مع المتعامل العادي، وقتها سيطلب تنفيذه، وإذا زادت طلبات الاسترداد، قد يحدث ما رأيناه في أسواق أخرى.
إيهاب رشاد: طالما أن السوق تعتمد على الأفراد، سيحدث ذلك، أما إذا اتجه المستثمرون إلى الصناديق بدلًا من شراء الأسهم وبيعها بأنفسهم في البورصة، ووضعوا أموالهم لدى مدير استثمار محترف، فقد يختلف الوضع.
ياسمين منير: أنا أتحدث عن الصندوق نفسه. خلال الفترة الماضية، إذا نظرنا إلى التصحيح مقارنة بالأزمات السابقة، سنجد أنه كان بسيطًا نسبيًّا. كيف لمست معدلات الاسترداد في الصناديق؟
إيهاب رشاد: كان كبيرًا بعد الساعة الثانية عشرة، كان العميل ينظر إلى البورصة، وعندما يرى أن السوق بدأت تتراجع، يبدأ في تقديم طلب الاسترداد.
أحمد رضوان: وهذا حدث بالفعل؟
إيهاب رشاد: نعم، حدث.
ياسمين منير: إذا لم يحدث ارتداد في السوق يمنح المستثمر بعض الأمل، من الممكن أن تتزايد طلبات الاسترداد. كيف تتعاملون، بصفتكم مديرين للصناديق، مع هذا النوع من الخوف والمخاطر؟ لأنه سيؤثر على بقية السوق أيضًا.
أحمد رضوان: ستمنع الأفراد؟
إيهاب رشاد: لا يمكنك منع الأفراد من طلب استرداد أموالهم، لأن ذلك يعني منعهم من استخدام إحدى وسائل الاستثمار المتاحة. لا يمكنك اتخاذ إجراء من هذا النوع.
رضوى إبراهيم: الأفراد هنا يمثلون العملاء الأساسيين للصناديق.
الأفراد يمثلون 74% من الأموال المستثمرة داخل صناديق الاستثمار
إيهاب رشاد: الأفراد يمثلون اليوم 74% من الأموال المستثمرة داخل الصناديق الاستثمارية.
ياسمين منير: بالتالي، أصبح القرار فرديًّا، وليس لمدير الاستثمار وحده.
هاني جنينه: الفكرة ليست في ذلك فقط، بل في أن مدير الصندوق لن يدخل في أسهم المضاربة، وإنما ستكون لديه محفظة أكثر استقرارًا، وهو ما قد يجعلها أكثر استقرارًا أيضًا.
أيمن صبري: أريد أن أقدم مداخلة مهمة جدًّا، لأن هذه المشكلة شديدة الأهمية، ولها حل من وجهة نظري.
ما المشكلة؟ عندما يأتي عميل فرد مقترض، ولديه مليون جنيه، ويحصل على تمويل بالهامش بقيمة مليون جنيه مقابلها، يصبح لديه مليونا جنيه. ثم يحصل على مليون جنيه أخرى، فتصل محفظته إلى 3 ملايين جنيه.
عندما تبدأ السوق في التراجع أو تشهد تصحيحًا حادًّا، ويصل العميل إلى النسب القانونية المحددة، يُجبر على البيع. هنا تبدأ حالة من الهبوط الحاد في الأسواق، خلال فترة المارجن -الهامش- وتصفية المراكز.
ما رأيكم في أن المستثمر الذي يمتلك 5 آلاف جنيه ويضعها في صندوق، يمكن أن يتسبب من خلال طلب الاسترداد في مشكلة مشابهة؟ كيف يحدث ذلك؟ كما قال الأستاذ إيهاب، بعد الساعة الثانية عشرة، يرى العميل أن السوق تتراجع، فيضغط على زر الاسترداد، وهذا قد يؤدي إلى حالة فنية في السوق كأن الصندوق عليه مارجن كول.
تكمن خطورة هذه المسألة في أنه عندما تصل السوق إلى مستويات تداول تتراوح بين 15 و16 مليار جنيه، قد يعتقد 95% من المتعاملين، أن السوق أصبحت عميقة ومتنوعة. لكن الإجابة من وجهة نظري هي: لا.
عمق السوق لا يُقاس فقط بحجم التداولات بل بمدى قدرة المستثمر على بيع كميات كبيرة من الأسهم دون تأثير
لماذا؟ لأن عمق السوق لا يُقاس فقط بحجم التداولات، بل بمدى قدرة المستثمر على بيع كميات كبيرة من الأسهم دون التأثير بصورة حادة على أسعارها.
إذا لم أكن قادرًا على بيع تذكرة بقيمة 40 أو 50 مليون جنيه في أي سهم، بدءًا من سهم طلعت مصطفى القابضة إلى سهم البنك التجاري الدولي CIB، دون أن يتراجع سعره بأكثر من ربع في المائة.
إذا بعت أسهمًا في البنك التجاري الدولي بقيمة 40 مليون جنيه، بما يعادل 200 أو 300 أو 400 ألف سهم، فانخفض السعر بنسبة 2%، فهذا دليل على أن السوق تفتقر إلى العمق.
إذا لم أتمكن من بيع 1% أو حتى نصف في المائة من الأسهم حرة التداول في ورقة مالية، دون أن يتراجع سعرها بنسبة 3% أو 4% أو 5%، فهذا يعني أن السوق لا تتمتع بالعمق المطلوب.
نعود إلى خطورة الاستردادات. أن الصندوق شهد ربكة في الاسترداد بالقرار الاستثماري الرشيد، إذا كان الصندوق قيمته ملياري جنيه، وتلقى طلبات استرداد بقيمة 70 مليون جنيه، سيكون مضطرًا إلى إجراء إعادة موازنة لمحفظته وبيع أسهم بقيمة 70 مليون جنيه لتوفير السيولة. هذا البيع قد يؤدي إلى تراجع السوق مرة أخرى، فتبدأ الأسهم في الانخفاض، وتتكون دائرة جديدة من المارجن كول.
ياسمين منير: هذا ما طرحته. ما الحل إذن؟ هل نفرض قيودًا على البيع أو الاسترداد؟
الصناديق المغلقة قد تكون الحل للحد من تأثير الاستردادات على استقرار السوق
أيمن صبري: لا، لا يمكننا فعل ذلك. الحل، من وجهة نظري، هو في فكرة الصناديق المغلقة. أعتقد أن فكرة الصناديق المفتوحة التي تتيح الاسترداد المباشر تحتاج إلى إعادة نظر من حيث تأثيرها على السوق، لأن الاسترداد قد يؤدي إلى النتيجة التي تحدثنا عنها.
الأمر يشبه شخصًا يمتلك سهمًا في مصنع، ثم يذهب إلى المصنع ويطلب بيع المواد الخام والآلات حتى يحصل على أمواله. ونتيجة لذلك، يتوقف المصنع عن العمل وتتضرر جميع مكوناته، لمجرد أن أحد المساهمين أراد استرداد أمواله.
فكرة الاسترداد المباشر موجودة في الولايات المتحدة منذ سبعينيات وثمانينيات القرن الماضي، ولم تصبح موجودة حتى الآن.
ياسمين منير: لكن الأستاذ إيهاب أشار إلى أن وقف الاسترداد يعني حرمان المستثمر من حقه في استرداد أمواله، وهو ما يثير تساؤلًا حول كيفية تطبيق هذا الحل.
أيمن صبري: الحل أن تكون جميع الإصدارات الجديدة من الصناديق مدرجة في البورصة، بحيث يحصل المستثمر على وثيقة لها قيمة صافية للأصول، ويمكنه بيعها في السوق.
في هذه الحالة، إذا كان لدينا صندوق يحتوي على أسهم البنك التجاري الدولي وغيرها من الأوراق المالية، فإن طلبات البيع ستتركز في وثيقة الصندوق، بدلًا من إجبار مدير الصندوق على بيع الأسهم المكونة لمحفظته لتلبية طلبات الاسترداد.
ماذا سيحدث في السوق تلقائيًّا؟ سيأتي مستثمر، وينظر إلى وثيقة قيمتها 1200 جنيه، تم بيعها مقابل 1050 جنيهًا، رغم أن قيمة مكوناتها تبلغ 1150 جنيهًا. سيدخل المستثمر لشراء الوثيقة، مستفيدًا من الفرق بين سعرها في السوق وقيمة مكوناتها، وهو ما يتيح حدوث عمليات مراجحة وإعادة توازن.
فيما يتعلق بالورقة الأساسية، التي تمثل عماد مكونات الصندوق، لم أُجبر مدير الصندوق، ولم أتسبب في إرباكه ودفعه إلى التصرف في الأوراق استجابةً لرغبة شخص ليس مديرًا للصندوق. بهذا الشكل، تصبح أنت من يدير الصندوق فعليًا. فمن الذي يتولى الإدارة هنا؟ المستثمر الفرد.
ما دامت السوق مستقرة، يكون مدير الصندوق هو المسؤول عن إدارته. ولكن عندما تتعرض السوق للاضطراب، من يتحمل تبعات ذلك؟ هنا تنتقل القيادة من مدير الصندوق إلى عموم المستثمرين الأفراد، وهذه هي المشكلة الحقيقية في هيكل صناديق الاستثمار.
لا ينبغي تغيير شروط الصناديق القائمة.. والإصدارات الجديدة يمكن أن تكون وثائقها قابلة للتداول
ما الذي يمكن استخلاصه من ذلك؟ في رأيي الشخصي، لا ينبغي تغيير شروط الصناديق التي لديها نشرة اكتتاب أو عقد يحدد آلية الاسترداد، لأن المستثمرين دخلوا هذه الصناديق بناءً على شروط محددة. أما بالنسبة إلى الاسترداد، فيمكن أن تكون الشهادات الجديدة قابلة للتداول، بحيث تصبح الشهادات التي يشتريها المستثمرون الجدد مدرجة في السوق.
وبذلك، تصبح الشهادات التي تنتقل إلى المستثمرين الجدد، نتيجة استرداد المستثمرين الحاليين، متداولة في السوق.
هاني جنينه: ولكن ماذا نفعل إذا كانت السوق لا تستطيع استيعاب هذه الأوراق وتداولها؟
أيمن صبري: ماذا تقصد؟
هاني جنينه: المقصود أن الورقة لا تجد من يشتريها في السوق الثانوية.
أيمن صبري: هذه ليست مشكلة، بل جزء من المخاطر التي يتحملها المستثمر عند دخوله سوق الأسهم. لكن لا ينبغي أن يؤدي ذلك إلى إرباك السوق بأكملها وسحب صلاحيات الإدارة من مدير الصندوق.
رضوى إبراهيم: ذات المنهج، هذا الاضطراب قد يبدأ في صندوق واحد، ثم ينتقل إلى صناديق أخرى، بما قد يؤدي إلى انهيار صناعة صناديق الاستثمار، التي تُعد أحد المستثمرين الرئيسيين في السوق.
أحمد رضوان: ونُكرر ما حدث في تركيا.
أيمن صبري: صناديق المؤشرات المتداولة (ETFs) تعتمد على وجود صُنّاع السوق الذين يقومون بعمليات المراجحة بين صافي قيمة الأصول وسعر الشهادات المتداولة، وعلى العكس، قد يتيح ذلك فرصًا استثمارية جيدة.
رضوى إبراهيم: أُجدد الترحيب بالأستاذ هاني جنينه. دائمًا ما نقول إن التحليل المالي هو الأقدر على اتخاذ قرارات استثمارية رشيدة، تتمتع بالمرونة في مواجهة التقلبات التي تحدث في السوق، ولكن على أُسس نادرًا ما نرى أن نتائج التحليل المالي ابتعدت كثيرًا عن أداء السهم، على عكس ما يحدث في التحليل الفني.
هاني جنينه: بحسب طبيعة كل سهم.. بمعنى من الصعب أن نجد سهم البنك التجاري الدولي CIB انحرف عن أساسياته المالية، بل على العكس، إذا حدث سيكون إلى أسفل وليس إلى أعلى. ونادرًا ما نرى سهم البنك التجاري الدولي يتداول عند مستويات أعلى من قيمته العادلة.
رضوى إبراهيم: أريد أن أقارن بين حقبتين مختلفتين تمامًا. في فترة سابقة، كان الوزن النسبي للمستثمرين الأفراد في السوق أقل من مستواه الحالي، وكان التحليل المالي هو المسيطر بدرجة أكبر. أما الآن، دخل إلى السوق عدد كبير جدًا من الأفراد والمستثمرين الجدد ومحدودي الملاءة المالية، الذين من المؤكد أن مستوى وعيهم أقل.
لن أقول إن هناك سيطرة للتحليل الفني، ولكن هناك سيطرة للخبراء، والجميع يقدم توصيات، والمجموعات على مواقع التواصل الاجتماعي تُسيطر على المشهد، باعتبارها أصبحت أداة العصر.
كيف ترى تأثير هذا على السوق؟ دعنا نقارن بين المرحلتين، ماذا فعل المستثمرون الأفراد في المرحلة الأولى، وماذا يمكنهم أن يفعلوا الآن في ظل الأوضاع الحالية؟
هاني جنينه: دعينا نبدأ بالمرحلة التي نعيشها حاليًا، لأنها أيضًا أكثر وضوحًا للناس، من واقع ما نراه. وظيفتي الأساسية هي تحليل الشركات وتقييمها. هناك شركات مؤشر EGX70 وشركات مؤشر EGX30، وليس بالضرورة أن تكون الأولى جميعها صغيرة وسيئة، والثانية كبيرة وجيدة، ولكن يغلب على شركات EGX70 أنها أصغر حجمًا، وأن نسبة الأسهم حرة التداول بها أقل.
هاني جنينه: طفرات سعرية تصل إلى 600% في بعض الأسهم تكشف عن مضاربات عنيفة بالسوق
التغير الذي نراه على مدار الفترة الماضية، وربما منذ الحرب الأخيرة تحديدًا، يتمثل في بدء حدوث طفرات سعرية في بعض الأسهم، وهذا ما يوضح لك أن السبب هو وجود مضارب يبحث عن فرص. فمنذ اندلاع الحرب، شهدنا بعض الأسهم التي تنخفض فيها نسبة الأسهم حرة التداول والقيمة السوقية بدرجة كبيرة، تحقق طفرات سعرية. نحن نتحدث عن ارتفاعات بنسبة 400% و500% و600%.
المثير للجدل، أن الشركة مستقرة في ظل هدوء الأحداث المحلية لمصر، ونشاط الشركة ثابت، في وقت الحرب بعض هذه الشركات تستورد نحو 60% من المواد الخام، التي غالبًا ما تتأثر، ولا تستطيع تسعير منتجاتها للمستهلك النهائي بحرية، لأن تسعيرها مرتبط بتسعير الدولة، ومع ذلك نجدها من بين الأسهم الأكثر أداءًا في السوق.
على العكس، نجد أن أسهم EGX30 تراجعت، وبدأ المستثمر الأجنبي في الغياب نسبيًّا بعد الحرب، ثم عاد للدخول على استحياء. والصناديق استثمرت بالفعل في معظم الأسهم، وبالتالي لا تتوافر لديها، ربما الأسهم حرة التداول أو المساحة الكافية للحركة.
التحركات اليومية بنسبة 20% صعودًا وهبوطًا.. أبرز دليل على المضاربات العنيفة
واتضح بصورة لا تدع مجالًا للشك أن هناك مضاربات عنيفة تحدث في هذه الأسهم. وبالطبع، فإن تحرك السهم بنسبة 20% يوميًا صعودًا وهبوطًا يُعد أبرز دليل على ذلك.
ومن وجهة نظري، ما حدث خلال السنوات الأربع أو الخمس الماضية، كما قال الأستاذان إيهاب وأيمن، هو أن دخول المنصات أمر ممتاز جدًّا، لكن لدي رأي بشأنها، واسمحي لي أن أوضحه.
رضوى إبراهيم: بالطبع، نحن الثلاثة لسنا متفقين على رأي واحد تجاه المنصات.
إتاحة الاستثمار للجميع أبرز إيجابيات المنصات.. واستغلال المستثمرين في تصريف الأسهم أهم سلبياتها
هاني جنينه: بالطبع تختلف الآراء، ولا أحد يعرف الحقيقة كاملة، ما أقصده أن لهذه المنصات جانبًا إيجابيًّا، يتمثل في تحقيق ما يُعرف باللغة الإنجليزية باسم Democratization of Investments، أي إتاحة الاستثمار للجميع. أي شخص لديه بعض الأموال يمكنه استثمارها بالطريقة التي يريدها، وهذه بالفعل ميزة جيدة.
أما الجانب السلبي، يتم توظيفهم في هذه المنصات بصورة سيئة، من خلال استغلال أفراد لديهم مستويات مختلفة من الملاءة المالية المختلفة ويصرف عليهم أسهم.
تعبير “تصريف الأسهم” من أكثر التعبيرات التي أكرهها في حياتي، لأن بعض الأشخاص يُطبقون ذلك بكامل إرادتهم، فهناك أشخاص يعرفون أن سهمًا معينًا يشهد ما يُعرف باللغة الدارجة باسم “البولة”، ويدخلون للاستفادة منها وتحقيق مكاسب، رغم معرفته بأن السهم لا يستحق سعره الحالي.
وهناك جزء منهم مغيب، ويتعامل على أساس الأمل في تحقيق مكاسب، وهؤلاء نجدهم عند القمم السعرية، ثم نراهم بعد ذلك يشتكون على مجموعات مواقع التواصل الاجتماعي.
أحمد رضوان: سيجد هذا مستثمرًا أصغر منه..
رضوى إبراهيم: ستستمر هذه الدائرة، ولكن ما يقوله أحمد منطقي، فهناك جزء من المستثمرين سيصبح أكثر شراسة، وسيفعل بالآخرين ما تعرض له، وهناك آخر سيصاب باليأس ويخرج من السوق. وهذه حقيقة تحدث بالفعل.
أحمد رضوان: الأمر المطمئن في الموضوع أن هناك اتفاقًا تقريبًا على أن هذه الشريحة دخلت السوق بمبالغ صغيرة، رغم أن أعدادها كبيرة جدًّا. وبالتالي، أعتقد أن الخسائر لن تتسبب، على سبيل المثال، في أزمات نفسية كبيرة.
رضوى إبراهيم: ليس هذا فحسب، فإذا كنت ترى أن تأثيرهم في نهاية المطاف، عند مناقشة فكرة أن هذا كان جزءًا من إستراتيجية تنويع المخاطر من حيث عدد المستثمرين، فإن المشكلة تكمن في أنه عندما تكون مجموعة محدودة هي المحرك الرئيسي لهذه المجموعات الكبيرة، تصبح السوق فعليًّا تحت سيطرة هذه المجموعة المحدودة، وبالتالي لا أكون قد حققت أي استفادة من تنويع المخاطر.
أريد هنا أن نعود إلى نقطة الجيل الجديد من المستثمرين، وأنا لا أقصد بالجيل الجديد الفئة العمرية أو السن، وإنما أقصد الجيل الجديد من المستثمرين في السوق. كيف يتعامل هذا الجيل مع السوق؟ وما حجم اعتماده على التحليل المالي، وما حجم اعتماده على التحليل الفني؟ وهل ترى أن التحليل المالي أو التحليل الفني يمثلان بالفعل جزءًا من طريقة تفكيرهم عند اتخاذ القرارات الاستثمارية؟ أم أن دخولهم إلى السوق في فترة كانت فيها السوق في أزهى عصورها، وكانت الأوضاع إيجابية، مع مرور سنوات طويلة دون حدوث أي تراجعات حادة، قد جعلهم يتعاملون مع السوق على أساس الاعتماد على المعلومة فحسب؟
هاني جنينة: تمثل هذه الفئة نسبة محدودة من المستثمرين، لا سيما بين طلاب الجامعات الذين يدرسون تخصصات مثل التمويل والمحاسبة. ومن هؤلاء الشباب، على سبيل المثال، من يلتحقون بالتدريب في شركتنا، وتجد بينهم شبابًا في أواخر سن المراهقة وبداية العشرينيات، لديهم فهم جيد للأسواق، ويحرصون على القراءة والمتابعة المستمرة، بل إن بعضهم يتابع تطورات السوق بدرجة قد تفوق متابعتنا نحن.
ويأتي أحدهم ليخبرني، على سبيل المثال، بأن أعضاء مجلس إدارة إحدى الشركات قد استقالوا، وأنا لا أعرف أصلًا من هم أعضاء مجلس إدارة هذه الشركة!
فهناك بالفعل شريحة لديها اهتمام كبير بالتحليل المالي، وتحرص على فهم أساسياته وتطبيقاته.
لكن، للأسف، فإن جزءًا كبيرًا جدًّا من تحركات المستثمرين في السوق تحركه، إما أدوات التحليل الفني، أو ما يُعرف بالضوضاء المعلوماتية، أي المعلومات غير الموثوقة التي يجري تداولها عبر مجموعات التواصل، حيث يقرأ المستثمر منشورات تتناول أسهمًا بعينها باستخدام (Ticker )، مصحوبة بتوقعات من قبيل أن السهم سيرتفع بنسبة 20% في اليوم التالي، فيندفع إلى الشراء استنادًا إلى هذه التوقعات.
وتأثير هذه الممارسات كارثي. وهنا نعود إلى ما نتحدث عنه؛ فكما أشار الأستاذ أيمن قبل قليل، هناك أسهم لا تتجاوز نسبة التداول الحر فيها، على سبيل المثال، 7% أو 8% أو 9%، ومع ذلك، تُسجَّل عليها تداولات يومية بقيم تصل إلى 200 مليون و300 مليون و400 مليون، بل و500 مليون جنيه.
تداولات يومية على بعض الأسهم تعادل إجمالي عدد الأسهم المصدرة للشركة
أيمن صبري: هناك أسهم لشركات شهدت تداولات خلال يوم واحد تعادل إجمالي عدد الأسهم المصدرة للشركة بأكملها.
فما تفسير ذلك؟ من الواضح أن هناك عاملًا يدفع إلى هذه التداولات. فعندما نشهد مثل هذه الظاهرة في إحدى الشركات، فإن هناك مجموعة من المتعاملين تتحرك فيما بينها، وتكرر عمليات التداول على السهم بصورة متواصلة.
هاني جنينة: صحيح، لا يمكن أن يحدث ذلك دفعة واحدة على هذا النحو.
رضوى إبراهيم: ألا ترون أنكم ساهمتم، ولو بصورة غير مباشرة، في الوصول إلى الوضع الذي تشهده السوق حاليًا؟ ألا ترون أنه كان من واجبكم، خاصة مع ظهور جيل جديد من الشركات والقيادات التي نجحت في تسويق السوق وجذب شرائح جديدة من المستثمرين لم نكن نتمكن من الوصول إليها في السابق، وأصبح هؤلاء المستثمرون جزءًا من قاعدة المتعاملين فيه، بل إن بعضهم أصبح منخرطًا بالفعل في التداول، باستثمارات تبدأ من خمسة آلاف جنيه أو عشرة آلاف جنيه، أو أي مبالغ أخرى. والمهم هنا أن هناك أطرافًا استطاعت التأثير في شريحة جديدة من المستثمرين وجذبها إلى السوق. فأين كنتم أنتم طوال هذه الفترة؟ وأين كان دوركم، بصفتكم أطرافًا فاعلة في السوق؟
أيمن صبري: أنتِ تتحدثين هنا عن مسألة تجارية!
رضوى إبراهيم: أنا لا أطالبك بأن تذهب للاستحواذ على عميل أو استقطابه من جهة أخرى، وإنما أتساءل عن الدور الذي كان ينبغي أن تؤدوه في تعريف المستثمرين بطبيعة هذه السوق، وتوضيح أن الاستثمار فيها يمكن أن يتم من خلال آليات وأساليب مختلفة، فمن المؤكد أنكم كنتم ستنجحون في جذب شريحة من هؤلاء المستثمرين أيضًا.
ياسمين منير: لكن المستثمر حقق أرباحًا بالفعل.
رضوى إبراهيم: وهذا تحديدًا هو الوقت الذي ينبغي أن نتحرك فيه، مع بدء عودة الأوضاع إلى طبيعتها. فهذا هو التوقيت الذي يصبح فيه دوركم أكثر أهمية.
الشركات الكبرى لا تمتلك قنوات تواصل فعالة مع شريحة جديدة من المستثمرين الأفراد
أيمن صبري: فيما يتعلق بما تطرحينه بشأن دور الشركات الكبيرة والقديمة في توعية هذه الفئة من المستثمرين، فإن المشكلة تتمثل في أن هذه الشركات لا تمتلك، في الأساس، القدرة على التواصل مع هذه الشريحة من المستثمرين، أو الوصول إليها بالوسائل التي تتفاعل معها. فحلقة التواصل بين الطرفين غير موجودة أصلًا، ونحن نتحدث هنا عن فئة لا نعرفها.
فالشركات القديمة أو الكبرى لا تعرف هؤلاء المستثمرين، فقد نجد مستثمرًا من مدينة السنبلاوين ولا نعرف حتى ما إذا كان على دراية بالشركة التي يتداول على أسهمها، أو بطبيعة نشاطها وأعمالها. وفي المقابل، قد لا يعرف هؤلاء المستثمرون الشركة التي يستثمرون فيها معرفة حقيقية. وبالتالي، فإننا نتحدث عن نموذج جديد للتعامل مع السوق لا نعرفه، ولم نتمكن حتى الآن من تطوير آليات للتعامل معه.
التداول الإلكتروني لم تتجاوز حصته 9% من تعاملات البورصة قبل انتشار المنصات الجديدة
وكنت أقول إن التداول الإلكتروني عبر الإنترنت موجود منذ أكثر من 12 أو 13 عامًا، ومع ذلك، لم تتجاوز حصته من إجمالي التداولات في السوق آنذاك نحو 7% أو 8% أو 9%، وكانت هذه الحصة متركزة لدى شركة مباشر، وشركة عربية أون لاين، وعدد محدود من الشركات الأخرى. لكن لم تتمكن أي من هذه الشركات من توسيع نطاق انتشار هذا النموذج بالأسلوب الذي نراه حاليًا، والقائم على مقاطع الفيديو القصيرة، على غرار منصة تيك توك، أو من خلال المحتوى السريع والمباشر الذي يقدم المعلومات في صورة مبسطة ومختصرة.
وهنا يجب أن ننتبه إلى أحد العوامل الرئيسية التي أسهمت بقوة في نمو هذا النموذج؛ وهو سهولة الوصول إلى السوق والتداول فيها. فكما أشار الأستاذ إيهاب، أصبح المستثمر قادرًا على استخدام هاتفه المحمول لتنفيذ عمليات التداول بمجرد الضغط على الشاشة بكل سهولة.
ثم إننا نتحدث عن ثقافة المحتوى الذي لا تتجاوز مدته 30 ثانية، حيث ينتظر المستثمر أن يخبره أحدهم بالسهم المتوقع ارتفاعه في اليوم التالي. وباختصار، قد يخبره شخص بأن سهمًا بعينه سيرتفع غدًا، بل ويقسم له تأكيدًا لتوقعه، فيتعامل المستثمر مع هذه التوصية وكأنها حقيقة مؤكدة. دون قراءة أو دراسة أو تحليل.
أحمد رضوان: أريد أن أوجّه السؤال إلى الأستاذ إيهاب، في ضوء النقاش الدائر حول فكرة المسؤولية عن التوعية والتثقيف. فمنذ بدء الخليقة، اعتمد الإنسان في اكتساب المعرفة والتعلّم على التجربة والخطأ، بجانب أساليب التعلّم الأخرى، فمن الناس من يتعلّم عن طريق السماع، ومنهم من يعتمد على القياس أو الاقتباس. فلماذا نتخذ موقفًا مسبقًا من هؤلاء المستثمرين؟ ولماذا نصفهم، وأعتذر عن استخدام هذا التعبير، بالجهل؟ ثم إنهم عندما يتلقون المعلومات، قد يتلقونها في صورة شائعات أو موجات من التفاعل، أو في إطار حالة من الشعبوية التي تدفع الجميع إلى التوجه نحو سهم بعينه، وكأن هناك دعوة جماعية تقول: هيا بنا جميعًا نستثمر في هذا السهم.
لكن لماذا نفترض أن هؤلاء المستثمرين ليسوا أصحاب مصلحة في المقام الأول؟ وحتى قبل أن يتعلّم المستثمر أو يكتسب الخبرة بالأساليب التقليدية، فإنه يدخل السوق وهو مستعد لاحتمالية الربح أو الخسارة.
إيهاب رشاد: دعني أبدأ بالحديث عن الدور الذي تساءلت رضوى عن غيابه، وما الذي قدمناه في هذا الإطار.
مبادرة First Investor انطلقت عام 2016 لتوعية المستثمرين بآليات التداول في البورصة
ربما كنا من أوائل من أطلقوا مبادرة في عام 2016 تحت اسم (First Investor)، استهدفت المتعاملين في السوق، من خلال تنظيم مسابقة تتيح للمشاركين التداول بأموال افتراضية والتعرف إلى آليات عمل البورصة، مع منحهم جوائز تشجيعية وصلت قيمتها إلى ربع مليون جنيه، إلى جانب جوائز أخرى، من بينها هواتف آيفون.
طورنا أدوات التثقيف الاستثماري للمستثمرين الأفراد عبر المسابقات والتطبيقات والأكاديمية
وخلال السنوات الماضية، تطورت هذه المبادرة بصورة كبيرة، حتى أصبح لدينا الآن مسابقة تُجرى بصورة يومية، فضلًا عن تطبيقات مخصصة للتعليم والتثقيف الاستثماري، وأكاديمية مباشر، إلى جانب العديد من الأدوات والبرامج التي تستهدف خدمة المستثمر الصغير.
لكن تظل الإشكالية الأساسية هي: هل يرغب المستثمر بالفعل في الاستفادة من هذه الأدوات والبرامج التعليمية، وهل يسعى إلى الوصول إليها؟ أم أنه يفضّل الطريق الأسهل، ويبحث عمّن يقسم له أنه سيحقق أرباحًا بمجرد شراء سهم معين في يوم محدد؟ فالمشكلة أن بعض المستثمرين يريدون هذه النتيجة تحديدًا؛ يريدون المعلومة والربح جاهزين دون بذل مجهود.
أحمد رضوان: جيد، لكن إلى متى سيظل هذا الوضع قائمًا؟
أيمن صبري: ما نشهده في السوق المصرية ليس ظاهرة مقتصرة علينا، بل إنه موجود أيضًا في أسواق أوروبا وغيرها من الأسواق العالمية.
أحمد رضوان: دعوني أستشهد بنموذج ورد خلال الحوار الذي أجريناه مع الأستاذ أحمد أبو السعد، عندما ناقشنا هذه النقطة تحديدًا، وتساءلنا عن مصير كل هؤلاء المستثمرين الذين دخلوا السوق، ولم يسبق لهم اختبار تراجعات حادة أو خسائر كبيرة. فكيف سينعكس ذلك على سلوكهم الاستثماري عندما يواجهون مثل هذه التجربة.
أيمن صبري: ثلثهم سيتراجع عن هذا السلوك، وثلث آخر سيتعرض لخسارة كبيرة، لكنه سيتقبلها ويتعامل معها بصورة طبيعية.
أحمد رضوان: سنرى ما ستكشف عنه التجربة. لكن الأستاذ أحمد أبو السعد قدّم لنا ردًّا لافتًا للغاية، إذ أشار إلى أن ما شهدناه في صناديق الذهب يقدم نموذجًا يمكن الاسترشاد به. فعندما حدث التراجع الذي شهدته أسعار الذهب، كان يتوقع أن يندفع المستثمرون الذين كان يعتقد أن ثقافتهم الاستثمارية محدودة إلى بيع وثائق الصناديق واستردادها، لكنه اكتشف أنهم واصلوا الشراء بهدف خفض متوسط تكلفة استثماراتهم.
أيمن صبري: لأن الأمر يتعلق بالذهب؛ فالذهب يتمتع بسجل تاريخي يدعم التوقعات بارتفاع قيمته على المدى الطويل.
أحمد رضوان: أعتقد أنه قبل أن يشهد هذه التجربة، كان يتبنى وجهة نظر مفادها أن المستثمرين سيندفعون إلى البيع عند حدوث التراجع.
رضوى إبراهيم: لكن يجب الانتباه إلى أنه عندما تحدث الأستاذ أحمد أبو السعد عن الأسهم، ردًّا على السؤال نفسه، قال إنه يشعر بالقلق على هؤلاء المستثمرين. وأوضح أنه لم يشهد بعد كيف سيتصرفون في مثل هذه الظروف، لكنه يخشى عليهم من تداعياتها. وهذا أمر مفهوم، لأنهم لم يختبروا مثل هذه التجربة من قبل.
أيمن صبري: لا، الأمر مختلف في حالة الذهب؛ لأنك تتعامل هنا مع معتقد راسخ لدى المصريين منذ أيام الفراعنة، وهو أن الذهب سيواصل ارتفاع قيمته بمرور الزمن، وأن من يشتريه سيحقق مكاسب على المدى الطويل.
رضوى إبراهيم: الذهب والعقارات، بالطبع.
أيمن صبري: بغض النظر عن أسباب ذلك، فإن الذهب يُعد أصلًا ذا قيمة جوهرية في حد ذاته، فهو أصل نادر يستمد قيمته من خصائصه الذاتية وندرته. أما النوع الآخر من الأصول، مثل النقود الورقية، فهو في النهاية أموال ورقية.
أحمد رضوان: دعونا نعود مجددًا إلى مسألة التوعية والتثقيف الاستثماري. فلدينا الآن شريحة واضحة من المستثمرين الذين دخلوا السوق بالفعل، وأصبحت قاعدة المتعاملين أكثر اتساعًا، وهو ما يظهر في تصريحات رئيس البورصة بشأن وصول أعداد المتعاملين إلى 500 ألف، ثم مليون متعامل. وبالتالي، أصبح لديكم جمهور محدد. فما الخطوات التي ستتخذونها في هذا الإطار؟
التحدي لم يعد في الوصول إلى المعلومات بل في استيعابها وتحليلها والاستفادة منها
إيهاب رشاد: لدينا كمّ هائل من المعلومات والبيانات، يكاد يكون بلا حصر أو نهاية. ومع تطور تقنيات الذكاء الاصطناعي، لم يعد الوصول إلى المعلومات يمثل عائقًا أمام أي شخص؛ فاليوم، كل من يبحث عن معلومة يمكنه اللجوء إلى أدوات الذكاء الاصطناعي، وطرح سؤاله، والحصول على إجابة مباشرة.
وبالتالي، نحن نعيش حاليًا عصرًا أصبح فيه التحدي الحقيقي هو كيفية استيعاب البيانات والمعلومات وتحليلها، وكيفية التعامل معها والاستفادة منها على النحو الصحيح.
وهنا تحديدًا تكمن الإشكالية التي نواجهها، والتي تستدعي بالفعل إطلاق نوع من التنبيه والتحذير، لا سيما للمستثمرين الجدد.
أحمد رضوان: هل تقصد أن البيانات والمعلومات الصادرة عن إدارات البحوث والشركات ينبغي أن تُقدَّم في صورة مختلفة، أو بمستوى أقل من التفصيل؟
إيهاب رشاد: لا، فهذه المعلومات تصل بالفعل إلى المستثمر المحترف أو المستثمر الواعي الذي يسعى إلى الفهم والتحليل، لكن المشكلة أنها لا تصل بالأسلوب المناسب إلى الجيل الحالي من المستثمرين، الذي يدخل السوق بهدف تنفيذ صفقة سريعة وتحقيق مكسب بنسبة 20% منها. فإننا نُعدّ البحوث ونصدرها بالفعل.
فيديو لا يتجاوز دقيقتين أو صفحة واحدة قد يكونان أكثر فاعلية في توصيل نتائج الأبحاث للمستثمرين الجدد
نحن بحاجة إلى تقديم محتوى مبسّط ومختصر يتناسب مع طبيعة هذا الجيل، حتى نتمكن من مخاطبته. فعلى سبيل المثال، يمكن إعداد مقطع فيديو قصير لا تتجاوز مدته دقيقتين، يتضمن الخلاصة الأساسية للمعلومة، أو تقديم صفحة واحدة تلخص أهم ما ورد في تقرير بحثي يقع في 35 صفحة.
أحمد رضوان: أي إنكم بحاجة إلى مخاطبة هذه الفئة بأسلوب مختلف، وبقدر أكبر من الاختصار.
إيهاب رشاد: بالضبط. فالمستثمر الذي نتحدث عنه قد لا يستمر في قراءة المحتوى المطوّل؛ إذ أعتقد أنه بعد قراءة السطرين الأولين، سينتقل إلى محتوى آخر بمجرد تمرير الشاشة، ولن يستكمل قراءة بقية النص. لذلك، نحن بحاجة إلى تقديم المعلومة التي تفيده بصورة مباشرة ومختصرة.
رضوى إبراهيم: نعم، كان لا بد من إحداث تغيير يواكب التحول الذي طرأ على شريحة المستثمرين، من خلال مخاطبتهم باللغة والأساليب التي يفهمونها.
أحمد رضوان: لكن يجب أن نضع في اعتبارنا، ونحن نناقش هذه المسألة، أن هناك جوانب لم نختبرها بعد؛ فقد يتم إعداد مقاطع فيديو قصيرة تتضمن المعلومات، ومع ذلك لا يشاهدها أحد.
رضوى إبراهيم: لكن هناك فارقًا أنك أتحت المعلومة للمستثمر وتقديمها بالأسلوب الذي يناسبه، ثم نحكم لاحقًا على مدى تفاعله معها أو استفادته منها. فقد كنت أخاطبه بلغة مختلفة عن لغته، فمن الطبيعي ألا يلتفت إلى ما أقدمه له.
أحمد رضوان: بالتأكيد، لكن جوهر المسألة هنا يتعلق بطبيعة المحتوى الذي نتحدث عنه. فأنت تقول إنك تريد إعداد مقاطع فيديو قصيرة، أو تقديم المحتوى بأسلوب عرض مختلف وأكثر اختصارًا، بهدف إيصال معلومة محددة إلى المستثمر. لكن ما طبيعة المعلومات التي ترى ضرورة التركيز عليها لضمان وصولها إلى هذه الشريحة من المستثمرين؟
إيهاب رشاد: ما قلَّ ودلّ.
أحمد رضوان: وما طبيعة هذا المحتوى تحديدًا؟ هل ستتناولون الموضوعات من منظور التحليل الأساسي، مثل ربحية الشركات؟
إيهاب رشاد: يجب على المستثمر أن يتابع ما يقوله المحلل المالي. فعندما يقرر أحدهم الاستثمار، فإنه قد يدخل السوق في البداية بغرض المضاربة، لكنه قد يجد نفسه في نهاية المطاف محتفظًا بسهم معين لمدة خمس أو ست سنوات. وخلال هذه الفترة، قد يكتشف أن السهم حقق عائدًا يصل إلى 700% أو 800%، إذا احتفظ به طوال هذه المدة.
وقبل ظهور فيسبوك وسناب شات وإنستجرام، كانت هناك المنتديات، التي كانت تعتمد على الاشتراكات المدفوعة، ولم يكن الاشتراك فيها متاحًا مجانًا.
وأذكر أنني رأيت، قبل يوم أو يومين، منشورًا على فيسبوك يسخر صاحبه من أحد الأشخاص الذين يديرون مجموعات استثمارية مدفوعة، إذ يقدم هذا الشخص نوعين من الاشتراكات: مجموعة عادية وأخرى مخصصة للأعضاء المميزين (VIP).
وتقوم المجموعة العادية على نشر صاحب المجموعة تفاصيل محفظته الاستثمارية، بما في ذلك الأسهم التي يشتريها وتلك التي يبيعها، مقابل اشتراك شهري يُقدر بنحو 5 آلاف جنيه، أو ما يقارب ذلك.
أما المجموعة المميزة، التي تقدم محتوى أكثر تقدمًا، فتبلغ قيمة الاشتراك فيها نحو 10 آلاف أو 15 ألف جنيه شهريًّا، ويشارك صاحبها من خلالها الأخبار والتوصيات الصادرة عن بعض المحللين.
وبذلك، يكون قد أوصل المعلومة إلى المستثمرين حتى بابهم، ووفر لهم ما يحتاجون إليه من معلومات وتوصيات، مقابل اشتراكات يدفعونها بالفعل. وهذا يعني أن هناك نشاطًا تجاريًّا قائمًا على تقديم هذا النوع من المحتوى.
أحمد رضوان: هل قدمتَ أنت هذا المحتوى مجانًا؟
إيهاب رشاد: لا، لا يوجد من لا يستطيع الوصول إلى المحتوى المجاني. ولدينا قناة على تطبيق تيليجرام مخصصة للتحليلات، إلى جانب قناة للتحليل المالي. كما أطلقنا تطبيقًا باسم “آي سيجنال”، وقد تجاوز عدد متابعيه 22 ألفًا، وهذا المحتوى متاح مجانًا بالكامل.
أحمد رضوان: كم وصل عددهم الآن؟
إيهاب رشاد: هذا هو عددهم الآن. وإذا نظرت اليوم إلى التوصيات، وكذلك الأبحاث، فستجد أنها تحقق نتائج جيدة جدًّا. لكن السؤال هو: كم عدد المستثمرين الذين يحصلون على هذه المعلومات ويطبقونها فعليًّا؟ فعلى سبيل المثال، يقدم الأستاذ هاني جنينه تحليلًا يوضح أن سهمًا معينًا يستهدف الوصول إلى مستوى سعري محدد، وأن سهمًا آخر لديه تحركات متوقعة، وتتحقق هذه التوقعات بالفعل. لكن كم عدد المستثمرين الذين يتابعون هذه التحليلات؟
أحمد رضوان: لكن إذا قدمتَ توصية واضحة، ثم لم يستفد منها من حصل عليها، وظهر شخص آخر يخبره بمعلومات مختلفة ويطلب منه الدخول في سهم آخر، فقد يذهب المستثمر وراءه. وهذا تحديدًا ما نريد مناقشته.
ياسمين منير: طرحنا حتى الآن مسألة التوعية وتوفير المعلومات للمستثمرين، لكن هناك جانبًا آخر يتعلق بالرقابة. فقد تعرضت الجهات الرقابية في فترات عديدة لانتقادات بسبب تشددها المفرط، من خلال وقف التداول على بعض الأسهم، وطلب إجراء عمليات تنفيذ عكسية، وإلغاء بعض التعاملات، وإغلاق حسابات، وإحالة أشخاص إلى النيابة. وكان يُنظر إلى هذه الإجراءات باعتبارها نقاطًا سلبية.
لكننا اليوم نتحدث عن أنماط من pools))، وعن أسهم لا تستند إلى نشاط حقيقي أو لا تتمتع بمقومات قوية، ومع ذلك تشهد تداولات كثيفة، فضلًا عن وجود عدد كبير من المستثمرين الذين يتخذون قراراتهم بصورة مبالغ فيها. وهذه ممارسات لا بد أن تكون واضحة أمام الجهات الرقابية، التي يُفترض أن ترصدها وتتابعها.
ومن هنا، كيف ترون الدور الذي ينبغي أن تقوم به الجهات الرقابية خلال الفترة الحالية؟ كيف يمكنها تحقيق التوازن بين عدم المبالغة في التشدد، بما قد يؤدي إلى تقييد التداولات في وقت نسعى فيه إلى تنشيط السوق وزيادة الرواج، وبين عدم ترك المجال للمضاربين للتحكم في حركة التداولات بهذه الصورة؟
مقترح بإلزام الشركات المقيدة بالبورصة بعقد لقاءات ربع سنوية لشرح نتائج الأعمال والرد على استفسارات المستثمرين
هاني جنينة: لدي اقتراحان في هذا الشأن، ولا أعلم إن كانا قابلين للتنفيذ أم لا. لكن أحدهما، في تقديري، كنا قد ناقشناه قبل بدء الحلقة مباشرة. ويتعلق الاقتراح الأول، على الأقل، بالشركات التي تشهد أسهمها مضاربات مكثفة.
فعندما تحدث مضاربات على أحد الأسهم، ما الذي نراه في الوقت الحالي؟ تصدر الشركة بيانًا تقول فيه إنه لا توجد أحداث جوهرية تؤثر في السهم. وبالنسبة إليّ، فإن هذا البيان لا يتجاوز سطرًا واحدًا. بل إن بعض الحالات تشهد وقوع أحداث جوهرية بعد صدور مثل هذه البيانات، وإن كان ذلك يحدث أحيانًا وليس دائمًا.
لكن ما نحتاج إليه هو اتخاذ خطوة تلزم البورصة المصرية أو الهيئة العامة للرقابة المالية الشركات بصدور نتائج الأعمال بشكل دوري كل ثلاثة أشهر، عقب إعلان نتائج الأعمال. يعقد اجتماع للمستثمرين يُعرف باسم “مكالمة إعلان النتائج”، إذ يتولى الرئيس التنفيذي للشركة (CEO) أو المدير المالي (CFO) شرح النتائج المالية والتشغيلية، والإجابة عن أسئلة المستثمرين، سواء كانوا أفرادًا أو مؤسسات.
وبذلك، نكون قد بدأنا في تطبيق قواعد الإفصاح بصورة أكثر فاعلية. وحتى إذا لم يُعقد هذا الاجتماع، فعلى الأقل سيكون مُتاحًا عرض تقديمي تفصيلي للنتائج، يتضمن معلومات وإيضاحات لا تظهر في القوائم المالية وحدها، بما يساعد مختلف فئات المستثمرين على فهم أداء الشركة بصورة أفضل.
هذا هو المقترح الأول المتعلق بالشركات.
ياسمين منير: لكن أريد أن أتوقف معك عند هذه النقطة، فهذا المقترح ينطبق على الشركات التي تتمتع بأوضاع مالية جيدة ولديها نشاط تشغيلي فعلي.
هاني جنينة: أنا أتحدث عن الشركات المدرجة في البورصة المصرية، وعددها نحو 200 شركة أو يزيد قليلًا.
ياسمين منير: لا، ليس هذا ما أقصده. أعني الشركات التي تعاني بالفعل ضعف النشاط أو محدوديته؛ فالمستثمرون الذين يدخلون هذه الأسهم ويتعاملون عليها بهذه الطريقة يكونون، في الأساس، جزءًا من pools.
مقترح بإلزام الشركات بتوضيح حقيقة الشائعات خلال اجتماعات إعلان نتائج الأعمال
هاني جنينة: حسنًا، لكن لنفترض أن شائعة انتشرت بشأن إحدى هذه الشركات، ومفادها أنها تعتزم استيراد خطوط إنتاج جديدة لتنفيذ توسعات وزيادة طاقتها الإنتاجية، على سبيل المثال. عندما تعقد الشركة اجتماعها ربع السنوي، سيكون على مسؤوليها توضيح حقيقة هذه الأنباء، وسيضطر مدير الشركة إلى تقديم إجابة واضحة بشأنها، فلا يمكنه الاكتفاء بالقول إنه لا توجد معلومات.
وعلى أقل تقدير، قد يتصدر الخبر في اليوم التالي عناوين الصحف، بعنوان رئيسي بارز يفيد بأن الشركة المعنية نفت تمامًا هذه الأنباء، وأكدت عدم وجود أي نية للاستثمار خلال العام الجاري. وبذلك نكون قد اتخذنا خطوة على الأقل، حتى لو لم نتمكن من معالجة المشكلة بالكامل. فما لا يُدرك كله لا يُترك كله.
إذن، هذا هو الجانب المتعلق بالشركات، وأراه إجراءً بسيطًا نسبيًّا. فقد سبق أن ناقشنا هذه المسألة مع الأستاذ عمر رضوان، رئيس البورصة المصرية، الذي طالب شركات البحوث بزيادة حجم الأبحاث والتحليلات التي تصدرها. لكننا أوضحنا له أن إعداد الأبحاث بطبيعته يستغرق وقتًا، ويتطلب تواصلًا مستمرًا بين المحللين والشركات محل الدراسة. لذلك، فإن الحل الأسهل والأكثر مباشرة هو إلزام الشركات نفسها بتوفير المعلومات والإفصاحات اللازمة.
أما فيما يتعلق بالمستثمر، فلدي رأي آخر، وأعلم أنه لن يُطبق، لا في مصر ولا في العالم، ومع ذلك أتمسك به. وأعتذر، لكنني ربما أكون أحلم هنا.
إذا كنت مستثمرًا فردًا، وأنا شخصيًّا سبق لي الاستثمار في البورصات، بما فيها بعض الأسواق الخارجية، فستجد أنه عند الدخول في فئات أصول أو أدوات مالية معقدة نسبيًّا، مثل المشتقات المالية، يُطلب منك في بعض الأسواق اجتياز اختبار قبل إتاحة التداول لك. فقد يُطرح عليك سؤال من قبيل: إذا كنت تمتلك عقدًا آجلًا وحدثت ظروف معينة، فكيف ستتصرف؟ وقد تنجح في الاختبار أو ترسب فيه، وإذا لم تجتزه، فلن يُسمح لك باستخدام هذه الخدمة.
ياسمين منير: سيواصلون تعليمك، ثم يتيحون لك إعادة الاختبار مرة أخرى.
هاني جنينة: هل يمكن، على سبيل المثال، تطبيق نظام مماثل على الشباب الذين تقل أعمارهم عن سن معينة، أو على المستثمرين الذين تنطبق عليهم معايير محددة تتعلق بمستوى الثقافة المالية أو الخبرة الاستثمارية، أيًا كانت المعايير التي سيجري اعتمادها؟
لنفترض أنك تريد فتح حساب لدى إحدى منصات التداول. في هذه الحالة، أرى ضرورة اجتياز اختبار أولًا. ويمكن إعفاء الاستثمارات الصغيرة، التي لا تتجاوز مثلًا 5 آلاف أو 10 آلاف جنيه، من هذا الاختبار، لأن الخسائر في هذه الحدود قد تكون محدودة ويمكن للمستثمر تحملها. لكن كلما ارتفعت قيمة استثماراتك وزادت المخاطر المحتملة، ينبغي أن تجتاز اختبارًا يثبت فهمك للمفاهيم الأساسية، مثل كيفية قراءة القوائم المالية وتحليلها.
وبعبارة أخرى، كلما زادت قيمة المبالغ التي تستثمرها، وارتفعت الخسائر المحتملة، وجب اجتياز الاختبار قبل إتاحة التداول لك.
مقترح بإخضاع المستثمرين الأفراد لاختبارات الثقافة المالية قبل إتاحة التداول مرتفع المخاطر
وبالطبع، سيحتاج هذا الاختبار إلى رقابة وتنظيم، حتى لا يتحول بدوره إلى وسيلة للتحايل، من خلال إنشاء مجموعات لتبادل الإجابات أو شرح كيفية اجتيازه دون اكتساب المعرفة المطلوبة، فنحن نعلم أن مثل هذه الممارسات قد تحدث.
ومن وجهة نظري، فإن هذين المقترحين، أحدهما موجه إلى الشركات والآخر إلى المستثمرين.
أيمن صبري: حسنًا، أنا أتفق معك في الجملة التي بدأت بها حديثك، وهي أن هذا المقترح لن يُطبق.
ياسمين منير: سيُطبق هذا النظام على فئات الصناديق الاستثمارية المتقدمة والأدوات المالية الأكثر تعقيدًا نسبيًا، وكذلك الصناديق المرتبطة بالعقارات والمخاطر، على ما أعتقد. فهل يمكن تطبيقه على هذه الفئات؟
إيهاب رشاد: بالتأكيد، ستكون هناك شروط وضوابط محددة، وهذا أمر ضروري.
ياسمين منير: وفقًا لما ذكره الأستاذ أحمد أبو السعد، فإن رأس المال المخاطر والتمويل الجماعي سيخضعان لمثل هذه الضوابط. فلماذا لا نطبق النهج نفسه على البورصة؟ لا أرى في ذلك مشكلة.
إيهاب رشاد: أما التمويل الجماعي، فأعتقد أن تطبيقه في مصر قد يفتح الباب أمام عمليات احتيال واسعة النطاق.
فإذا طُبّق التمويل الجماعي بصورته المعروفة، فأنا أعمل في سوق الأتمتة وأعرف كيف تسير الأمور فيها. وإذا طُبّق هذا النظام في مصر، فأعتقد أن النتائج لن تكون جيدة على الإطلاق.
ياسمين منير: سواء طُبّق النظام باختبار للمشاركين أو من دون اختبار؟
إيهاب رشاد: لا، المسألة في جوهرها تتعلق بأمر آخر. نحن المصريون، كما نعرف، لدينا قدرة على أخذ أي فكرة وإعادة تطويعها وتكييفها بما يتناسب معنا!
فعندما أقول لك إنني سأجمع منك 50 جنيهًا، ومن 10 آلاف شخص آخر 50 جنيهًا من كل منهم، فسأتمكن من جمع مبلغ كبير جدًا. لكن ما مصير هذه الأموال؟ لن يكون من السهل عليك معرفة ذلك أو التأكد من كيفية استخدامها. ففي البداية، قد يكون مصير الأموال واضحًا ومحددًا، لكن الأمور قد تتغير لاحقًا. وقد رأينا نماذج مشابهة في أكثر من مجال.
وقبل فترة ليست بعيدة، كان هناك مشروع في إحدى المناطق الزراعية يتبع النهج نفسه، إذ كان يجمع الأموال من الناس لأغراض لم تتضح لي تفاصيلها بالكامل.
أيمن صبري: تقصد أشخاصًا يجمعون الأموال من دون ترخيص. لكن لدينا أيضًا (Money Fellows)، وهو نموذج للتمويل الجماعي.
ياسمين منير: بعيدًا عن التمويل الجماعي، لأنه قد يتخذ أشكالًا مختلفة، دعونا نناقش المسألة من منظور أوسع.
أيمن صبري: هل الفكرة هنا خاضعة للتنظيم والرقابة أم لا؟ هذا، في رأيي، هو السؤال الأساسي.
لكي تتضح الصورة، فإن الأسواق المالية لها هيكل محدد ومكونات رئيسية، ونحن نعاني حاليًا خللًا في مكونات السوق، إذ ارتفعت نسبة المستثمرين الأفراد بصورة كبيرة جدًّا مقارنة بالفترات السابقة.
وإذا نظرنا إلى الفترة الذهبية للبورصة المصرية، من عام 2004 إلى عام 2009، فسنجد أن حصة المؤسسات الاستثمارية والمستثمرين الأجانب كانت أكبر مما هي عليه الآن.
الأفراد يستحوذون على 80% إلى 90% من أحجام التداول رغم امتلاكهم نحو 20% من القيمة السوقية للبورصة
وفيما يتعلق بالقيمة السوقية، ظلت المؤسسات الاستثمارية تستحوذ تاريخيًّا، وحتى الوقت الحالي، على نحو 70% إلى 80% من القيمة السوقية، مقابل 20% تقريبًا للمستثمرين الأفراد. لكن المفارقة أن هؤلاء المستثمرين الأفراد، الذين تمثل حيازاتهم نحو 20% من القيمة السوقية، يستحوذون على ما يتراوح بين 80% و90% من إجمالي أحجام التداول.
نحتاج إلى خفض حصة الأفراد من أحجام التداول إلى 50% أو 60% لإعادة التوازن للسوق
ما نحتاج إليه هو أن تصبح مساهمة المستثمرين الأفراد في أحجام التداول إلى نحو 50% أو 60%، على سبيل المثال. فالمستثمر الفرد قد يكرر عمليات البيع والشراء بصورة متقاربة، فيبيع السهم بفارق بضعة قروش، ثم يعاود شراءه بفارق قروش أقل، وهكذا. أما المستثمرون المؤسسيون، فلا يتعاملون عادةً بهذه الطريقة، بل يحتفظون باستثماراتهم لفترات أطول.
المؤسسات تستحوذ على 70% إلى 80% من القيمة السوقية للبورصة المصرية
ولإعادة التوازن إلى السوق، نحتاج إلى تحسين مزيج المشاركين فيه، فكما حققنا نجاحًا في جذب المستثمرين الأفراد، بمن يستثمرون 5 آلاف أو 10 آلاف جنيه، نحتاج إلى تحقيق نجاح مماثل في جذب المزيد من المستثمرين الأجانب.
هاني جنينة: وربما تكون هناك نقطة أخرى، وأرجو تصحيحي إذا كنت مخطئًا، لكنني أعتقد أن هناك مشكلة تواجه السوق المصرية، وكذلك أسواقًا أخرى، وهي أن عددًا من الطروحات التي شهدتها الأسواق خلال السنوات العشر إلى الخمس عشرة الماضية كان لشركات بعضهم يمتلك ملاءة مالية ضعيفة. وكان بعضها عبارة عن عمليات تخارج لملاكها، ما جعل وجود المستثمرين الأفراد ضروريًّا لتمكين هؤلاء الملاك من بيع حصصهم والخروج من استثماراتهم.
نحتاج إلى إعادة النظر في معايير القيد والطروحات العامة الأولية (IPOs)
وللأسف، امتلأت السوق بشركات لا تتمتع جميعها بالمقومات المالية والتشغيلية. لذلك، نحتاج إلى إعادة النظر في معايير القيد والطروحات العامة الأولية (IPOs)، ووضع قيود تتعلق بحجم الشركات التي يُسمح لها بطرح أسهمها للاكتتاب العام.
فعلى سبيل المثال، إذا نظرنا إلى شركات كبيرة مثل المصرية للاتصالات والبنك التجاري الدولي (CIB)، فلا أعتقد أنه سيكون من السهل التلاعب بأسهمها، حتى إذا اجتمعت مجموعات استثمارية من مختلف أنحاء العالم لمحاولة التأثير في تداولاتها. فقد يكون التأثير في حدود 5% أو 10% ممكنًا، لكن التلاعب بأسهم بهذه الأحجام بمئات النسب المئوية، مثل 200% أو 300% أو 400%، أمر يكاد يكون مستحيلًا.
ياسمين منير: وكذلك مسألة نسبة الأسهم حرة التداول (Free Float)، فقد كنا نناقشها قبل بدء البث.
هاني جنينة: وهذا ما أقصده؛ إذ نحتاج إلى شركات كبيرة تتمتع بنسبة أسهم حرة مرتفعة ومناسبة.
ياسمين منير: لكن القواعد تتضمن بالفعل حدًّا أدنى لنسبة الأسهم حرة التداول.
هاني جنينة: 10%.
ياسمين منير: لكن هذا الحد الأدنى لا يُطبق إلزاميًّا على جميع الشركات في الوقت الحالي. وأعتقد أن الجهات الرقابية لا تتشدد في تطبيقه خشية خروج بعض الشركات من السوق، في ظل محدودية الطروحات الجديدة. فهل ترون أن هذه المخاوف، في ضوء الوضع الحالي للسوق، لم تعد مبررًا كافيًا؟ وهل أصبح من الضروري التشدد في تطبيق الحد الأدنى لنسبة (Free Float) ورفع المطالبات بشأنها؟
هاني جنينة: إجابتي نعم، وأتفق معكِ.
لا بد من توافر نسبة مناسبة من الأسهم حرة التداول حتى لا نترك المجال أمام أي طرف للتلاعب بالسوق
إيهاب رشاد: بالتأكيد، لا بد من توافر نسبة مناسبة من الأسهم حرة التداول، حتى لا نترك المجال أمام أي طرف للتلاعب بالسوق.
هاني جنينة: أتفق تمامًا.
ياسمين منير: هل تقصد نسبة 10% المنصوص عليها؟
إيهاب رشاد: لا، فقد تكون نسبة 10% غير كافية. فعلى سبيل المثال، إذا تحدثنا عن شركة تبلغ قيمتها 100 مليون جنيه، وهو الحد الأدنى المطلوب للقيد في السوق الرئيسية، فإن هذه القيمة تعادل نحو مليوني دولار أو أقل.
رضوى إبراهيم: لكن لا ينبغي أن نتجاهل أن السوق مرتّ، في نهاية المطاف، بفترة طويلة شهدت تغيرات جوهرية في هيكلها. وهذا أيضًا من الموضوعات التي ناقشناها قبل بدء الحلقة، إذ شُطبت كيانات كبيرة ومؤثرة، وهو ما أحدث تغييرًا في تركيبة السوق وطبيعة الشركات المدرجة فيها.
وبالتالي، فإن التشدد في تطبيق متطلبات نسبة الأسهم حرة التداول في الوقت الحالي، وفي ظل هذه الظروف، قد ينطوي على مخاطر. فالسوق لا تزال تواجه حالة من عدم الاستقرار، كما أننا لم نتوصل بعد إلى رؤية مشتركة بشأن كيفية تقييم تركيبة المستثمرين المشاركين فيها.
ومن ثم، فإن تطبيق هذه المتطلبات بصورة صارمة قد يؤدي إلى نتيجة عكسية، تتمثل في فقدان المزيد من الأسهم التي لا تزال تجذب المؤسسات الاستثمارية والمستثمرين الدوليين إلى السوق. أليس من الصحيح أن أحد أكبر الأضرار التي لحقت بالبورصة المصرية تمثل في شطب عدد كبير من الشركات التي كانت تستقطب المستثمرين الأجانب؟
إيهاب رشاد: الفكرة ليست أن أضيّق على الشركات، وإنما أن أضع حوافز تشجعها على زيادة نسبة الأسهم حرة التداول لديها، بدلًا من التعامل مع المسألة باعتبارها إلزامًا أو تضييقًا.
ياسمين منير: وما نوع الحوافز التي يمكن تقديمها؟
رضوى إبراهيم: ما شكل الحوافز التي يمكن أن تجعل زيادة نسبة الأسهم حرة التداول المستثمر صاحب مصلحة؟
أيمن صبري: طالما أن الأمر لن يكون إلزاميًّا، فلن أتمكن من تحقيقه، لكنني لا أرى أيضًا أن إجبار الشركات على ذلك هو الحل الصحيح. فمن وجهة نظري، فإن الحلول الجذرية والحاسمة في المسائل المالية وتشعباتها قد تكون شديدة الضرر في كثير من الأحيان، مهما كانت الدوافع وراء اتخاذها.
نحو 20 سهمًا للمضاربات العشوائية من بين 100 سهم نشط بالبورصة المصرية
لدينا اليوم، على سبيل المثال، نحو 20 سهمًا من أسهم المضاربات العشوائية أو الأسهم الرديئة، من بين نحو 100 سهم نشط من إجمالي 257 شركة مقيدة بالبورصة. فإذا تركنا هذه الأسهم تعمل وفقًا لطبيعتها، من دون اتخاذ إجراءات بالغة الحدة أو تدخلات رقابية تتجاوز حدود الدور المنوط بالجهة الرقابية، فقد يكون ذلك أفضل.
دور الرقابة يتركز في ضمان الشفافية ومنع الغش والتدليس
فقد تدفعني الرغبة في حماية المتعاملين، بصفتي جهة رقابية، إلى التدخل في أعمال الشركات، والاستفسار عن أرباحها وخسائرها، لكن هذا ليس دور الرقيب على الإطلاق.
التدخلات الرقابية الحادة قد تضر بالسوق مهما كانت دوافعها
إن ما يهم الجهة الرقابية بالأساس هو ضمان الشفافية في الإفصاح عن المعلومات وتواصل الشركات مع الجمهور، والتأكد من خلو هذه العملية من الغش والتدليس. أما نتائج أعمال الشركة ومخاطر الاستثمار فيها، وأرباحها وخسائرها سواء في رأس المال أو نسبة تداول أسمهمها، تخص الشركة وحدها.
هاني جنينة: أتفق معك يا أستاذ أيمن، لكن المهم أن تصدر الشركة إفصاحات دورية تشرح فيها نتائج أعمالها وأداءها.
أيمن صبري: لا توجد لديّ مشكلة في ذلك على الإطلاق، بل أتفق معك تمامًا.
رضوى إبراهيم: دعونا ننتقل إلى هذه النقطة، لكنني أريد أن أطرحها بصياغة مختلفة.
أيمن صبري: دعيني أكمل الفكرة أولًا. لنفترض أن السوق المصرية أصبحت تضم 15 شركة بحجم المصرية للاتصالات. عندئذٍ، ستصبح الأسهم الرديئة التي نتحدث عنها محدودة الأهمية، وستكون حصتها ضئيلة للغاية مقارنة بالحجم الإجمالي للسوق.
فكلما زادت القيمة السوقية للبورصة، وارتفع عدد الشركات ذات الجودة العالية المدرجة فيها، تراجعت الأهمية النسبية لهذه الأسهم، وأصبحت أقل تأثيرًا في السوق ككل.
وهذا الوضع موجود أيضًا في السوق السعودية؛ فهناك شركات من هذا النوع، لكن ما حجمها مقارنةً بالشركات الكبرى المدرجة هناك؟ إنها محدودة للغاية، ولا تمثل النسبة نفسها التي نراها في السوق المصرية.
وإذا نظرتِ، على سبيل المثال، إلى سوق مثل بورصة العراق، وهي سوق لا تزال في مراحل تطور حديثة نسبيًّا، فستجدين أن نحو 80% إلى 90% من الأسهم المتداولة قد تكون من هذا النوع، أي من الأسهم التي تشبه أسهم المضاربات العشوائية الموجودة لدينا.
فالأسهم الرديئة أو شديدة المضاربة موجودة في الولايات المتحدة وفي مختلف أسواق العالم، لكن تكون نسبتها في السوق الأمريكية ضئيلة للغاية، لا تتجاوز 0.0001%، في حين يمكن أن تستحوذ في مصر على نحو 25% أو 30% من إجمالي قيمة التداولات اليومية.
رضوى إبراهيم: دعنا ننتقل لنقطة أخرى لها علاقة بالتواصل، إن أحد أهم أهدافنا من هذا اللقاء هو أن نؤكد أنه حتى وإن كنا قلقين أو غير مستحسنين لسلوك شريحة المستثمرين الجدد، فهم شئنا أم أبينا أصبحوا جزءًا أساسيًّا من السوق، ونحن حريصون على مساعدتهم في هذه الأزمة وتوجيههم للتصرف السليم. لقد تحدثنا عما يخص شركات بنوك الاستثمار والسمسرة، ولكن يظل هناك ضلع أساسي في هذه المنظومة وهو الشركات المُقيدة ذاتها، فلماذا لم يحدث تطور في دور أو وظيفة مدير علاقات المستثمرين؟ ولماذا لم تواكب الشركات المُقيدة التغير الذي طرأ على شريحة مستثمريها؟ وهنا يمكننا تحديد السؤال بدقة، وهو ماذا يجب أن يتغير في دور مدير علاقات المستثمرين؟ وما هي طبيعة هذا الدور؟
أيمن صبري: الفكرة التي طرحتها حضرتك رائعة بحق؛ إذ أواجه اليوم شريحة جديدة من المستثمرين الجدد والأفراد ذوي الاستثمارات الصغيرة، وهم بحاجة إلى وسائل إيضاح وتبسيط شديدة للمعلومات، فكأنني أحتاج إلى تقديم “ألعاب تركيب الليجو” للمستثمر لأشرح له معنى الأسهم، وكيف يضع قطعة هنا ويأخذ أخرى هناك، لكي أتمكن من إيصال المعلومة ببساطة.
رضوى إبراهيم: لكنني أرى أن هذا الأمر ليس عيبًا.
أيمن صبري: أنا أقول ذلك من منظور إيجابي للغاية، فأنا أرى أن هذه الشريحة من المستثمرين تحتاج إلى طريقة تواصل مختلفة تُفَهِمهم بطريقة مبسطة، فالفكرة التي طرحتِها حضرتك ممتازة جدًّا، شريطة أن تُنفذ بطريقة منهجية بحيث يتم فهم نموذج العمل والأرقام بشكل مبسط بعيدًا عن الإفصاحات القانونية الدورية الملزمة من البورصة.
وأضيف في هذا السياق إنه يمكن أن تضطلع إدارة الإفصاح في البورصة بدور وضع المبادئ التوجيهية للتواصل؛ لتُلزم الشركات بأنه إلى جانب الإفصاحات التنظيمية، يجب إصدار نموذج مبسط – على غرار ما يطرحه دكتور هاني جنينه كل شهر أو ثلاثة أشهر، لأن المستثمر الذي يمتلك محفظة بقيمة 10 آلاف جنيه لن يقرأ إفصاحات مالية أو أبحاثًا من عشر صفحات، بل سيقرأ ملخصًا تنفيذيًّا.
وعليه، يمكن إخراج ورقة إفصاح موجزة وموحدة في إطار خمسة إلى ثمانية أسطر، مصممة بطريقة بصرية تسهل قراءتها.
رضوى إبراهيم: أنا أرى أن المنظومة تحتاج إلى تغيير طريقة تواصلها.
زيادة عدد الشركات الكبرى تقلص الأهمية النسبية للأسهم الرديئة في السوق
أيمن صبري: من وجهة نظري تنفيذ ذلك لا يكون عبر حملات الوعي أو الشركات، بل عبر البورصة نفسها، ومن هذا المنطلق، سأستلهم فكرتك وأبني عليها لأنها بالفعل فكرة رائعة، بحيث يتم العمل على استحداث متطلبات إفصاح عصرية صادرة عن إدارة الإفصاح بالبورصة للشركات، بحيث تُنجز الإفصاح المبسط بطريقة محددة، ومثلما يطرح دكتور هاني جنينة، سيكون هذا الإفصاح عبارة عن تقرير منظم لا يتجاوز نصف الصفحة أو ثلاثة أرباعها، أشبه بـ”الكبسولة” أو مثل Flash report ودون الحاجة لأن يكون مراجعًا من مراقب الحسابات أو محُمّلًا بأي تعقيدات أخرى.
هاني جنينة: ستكون فكرة ممتازة.
أحمد رضوان: أستاذ هاني جنينة، أود أن أتحدث قليلًا عن فكرة قنوات الإفصاح، حضرتك كنت تتحدث الآن وتقول إن هناك مجموعات وأشخاصًا يقدمون نصائح على منصات التواصل الاجتماعي، وهناك إشاعات يتم تداولها. إذا كانت القنوات الرسمية للإفصاح مفروضة عليها قيود؛ بمعنى أننا لو استضفنا رئيس شركة وتحدث خلال اللقاء عن خبر يخص شركته أمام الجميع، تجد البورصة تحاسبه في اليوم التالي على حديثه.
حضرتك تقول إنه من المفترض أن يخرج كل رئيس شركة ليتحدث كل ثلاثة أشهر.. فإذن مع من سيتحدث؟ طالما أن أي حديث خارج الورقة المرسلة على شاشة التداول يُعرضه للعقوبة. ولذا، يفتح هذا الاتجاه الباب للمجموعات والصفحات على منصات التواصل الاجتماعي التي تبث الإشاعات نتيجة هذا التقييد.
د. هاني جنينة: الفرق في هذا السياق هو أنه سيكون هناك إفصاح رسمي.
أحمد رضوان: الإفصاح الرسمي الذي تعترف به البورصة هو ببساطة أن ترسل الشركة لها ورقة تقول فيها إن هذا إفصاح، وهذا هو الواقع الذي أتحدث عنه. فعليًّا، لو أحضرت للشركة تقريرًا مصورًا صوتًا وصورة ويقول رئيسها فيه إنه سيشتري “ماكينة”، سيُسأل في اليوم التالي هل أنه سيشتري ماكينة بالفعل؟ ويُقال له هل أبلغتنا بذلك قبل التقرير؟ ويفرض عليه غرامة إفصاح.
رضوى إبراهيم: على الرغم من أنه قال المعلومة، وأصبحت متاحة للجميع بالفعل.
أحمد رضوان: أنا أود من حضرتك أن تحدثنا عن هذا الوضع. كرئيس قسم بحوث، بحاجة للتحدث مع الشركات، وفي أوقات معينة أنت بحاجة للتواصل مع رئيس الشركة، والمدير المالي؛ لكي تعرف الخطط التي وضعتها وعلى أساس ذلك تبني بحثك.
هاني جنينة: قد يكون هناك حل عبر تحدث رئيس الشركة عن الماضي؛ وعلى الأقل عن النتائج التي حققتها الشركة خلال فترة أربعة أشهر أو “تقرير ربع سنوي”، ليشرح لهم كيف تحققت هذه النتائج. فعلى سبيل المثال، إذا باعت الشركة كميات بالأطنان وهذه التفاصيل غير مدرجة في الإفصاح المالي أو القوائم المالية، لا بد لي أن أوضح ذلك.
الإفصاح الدوري المباشر من الشركات حل أسرع من انتظار تقارير البحوث
وهذا الأمر لا يتعارض مطلقًا مع القوانين؛ لأنني أتحدث عن الفترة الماضية، من خلال عمل تفكيك وتفصيل لتوضيح من أين جاءت هذه النتائج المحققة في الشركة.
أحمد رضوان: هل سيتم الحديث عن الماضي، ونترك المجال للمجموعات والصفحات على منصات التواصل لتتحدث هي عن المستقبل؟
هاني جنينة: بالتأكيد لا.. ما أقصده هو أنه ما لا يُدرك كله لا يُترك جُلّه، وهذا إلى حين أن تُفك هذه القيود قليلًا.
أحمد رضوان: لماذا لا يكون هناك مطلب واضح، وهو أن يتم التعامل مع إدارة البحوث على أنها جهة إفصاح، وكذلك مع الصحف على أنها جهة إفصاح رسمية؟
هاني جنينة: ولماذا لا يُعتبر اللقاء الذي تعقده إدارة الشركة إفصاحًا رسميًّا، طالما أنه صادر مباشرة عن الرئيس التنفيذي أو المدير المالي؟
أحمد رضوان: وما هو الوضع في الخارج في هذا السياق؟
إعداد أبحاث أكثر عن الشركات لا يغني عن إلزامها بتوفير المعلومات للمستثمرين
هاني جنينة: في الخارج، تصدر الشركات تقريرًا يُعرف بـ “مناقشات وتحليلات الإدارة” تكتب فيها كل التفاصيل الدقيقة الخاصة بهذه الشركات، كما تُجري كل إدارة أيضًا مكالمة لاستعراض النتائج عقب كل نتيجة، وتتحدث خلالها بمنتهى الأريحية.
أحمد رضوان: وماذا عن الحديث مع وسائل الإعلام؟
هاني جنينة: في الحقيقة لست مدركًا تمامًا ما إذا كانت وسائل الإعلام بالخارج تُفرض عليها قيود في هذا السياق أم لا، ولكن من واقع ما أراه لا أعتقد ذلك، وإذا كان لدى السادة الأفاضل خبرة بالخارج فأنا لا أرغب في التكهن بخصوص هذا الموضوع.
ياسمين منير: أعتقد أن الوضع في مصر يتيح للشركات قدرات أكبر للتحدث بحرية مع إدارات البحوث، لكن في النهاية تنقل البحوث هذه المعلومات لعملائها فقط وليس لوسائل الإعلام.
رضوى إبراهيم: فبالتالي لا تكون المعلومة هنا متاحة للجميع، بل تصبح متاحة لعميل الشركة فحسب.
هاني جنينة: أود أن أضيف شيئًا، لو تحدثنا -كإدارة البحوث- مع شركة معينة، وشرحت لنا هذه الشركة التفاصيل باستفاضة، وقالت إن هذه المعلومات ليست للنشر وإنما لإصدار تحليل سليم، فإن هذا التحليل لا يُنقل لأحد مطلقًا لأنه سيعرف إن نُقل، وبالتالي قد يظن البعض أننا نقوم بتسريب المعلومة، لكن بالنسبة لنا يتضح تأثير هذه المعلومة داخل الأرقام فقط.
رضوى إبراهيم: أي إنكم تكتبون نتيجتها وتأثيرها المالي دون كتابة أو شرح المعلومة ذاتها؟
هاني جنينة: نعم، نكتب تأثيرها دون تدوين المعلومة ذاتها بناءً على طلب الشركة.
ياسمين منير: أستاذ أيمن صبري، تحدثنا عن كل العناصر الموجودة في السوق، ومكوناتها كالأدوات والآليات التي تمكنني من الإدارة.. كيف تقيِّم إمكانية تأثير هذه الأدوات في الفترة المقبلة؟ وما الذي ننتظره بعد؟ وهل سنلمس نتائج بمجرد تفعيل هذه الأدوات، أم أن الأمر سيتطلب وقتًا؟
الفترة الذهبية للسوق كانت بين عامي 2004 حتى 2009
أيمن صبري: دعونا ننظر إلى الفترة الذهبية للسوق المالية خلال الـ 32 عامًا الماضية، والتي كانت في الفترة ما بين عامي 2004 حتى 2009، حينها لم يكن هناك بيع على المكشوف، ولا آلية (T+0) التي كانت في بداياتها.
أحمد رضوان: كان هناك طروحات.
حجم التداول المفترض لنطاق الاقتصاد يجب ألاً يقل عن مليار دولار قياسا بحجم الناتج المحلي
أيمن صبري: كان الناتج المحلي الإجمالي لمصر وقتها يبلغ 250 مليار دولار، وحجم التداول اليومي يصل إلى 500 مليون دولار. اليوم، يبلغ الناتج المحلي الإجمالي ما بين 460 إلى 470 مليار دولار، مما يعني أن حجم التداول المفترض لنطاق الاقتصاد المصري يجب ألا يقل عن مليار دولار مقارنة بهذا الناتج المحلي، أليس كذلك؟ وبالتالي، عندما نحقق اليوم أحجام تداول معينة نشعر بالسعادة تجاهها، على الرغم من أننا في الواقع لا نحقق سوى 20% من القدرات الاقتصادية الحقيقية والحجم المناسب لاقتصادنا.
لذا أرى أن المسألة ليست في الأدوات، بل في “البضاعة بالسوق”، أنا لو لم أوجد صانع سوق، ولم أُفعّل البيع على المكشوف “الشورت سيلنج”، ولم أطبق كل هذه الآليات، وجئت بشركة “موبكو” وطرحتها في البورصة على سبيل المثال فهل سيتحسن الوضع؟ نحن بحاجة إلى طرح شركات بالبورصة، فنحن لدينا رأسمال سوقي يبلغ حاليًا نحو 4.3 تريليونات جنيه تقريبًا وفق آخر البيانات، ولا يجب أن تكون نسبة 50% إلى 60% من هذا الرقم ممثلة في تسع شركات فقط.
زيادة عدد الشركات بالبورصة إلى 1000 شركة ستعطيً السوق عمقا حقيقيا
لو حضرتك سألتني ما الذي ينبغي عمله حقًّا؟ نحن بحاجة إلى التفكير في كيفية زيادة عدد الشركات المسجلة بالبورصة من 257 شركة لتصل إلى 1000 شركة، وكيفية ضمان ألا يتجاوز وزن أي شركة نسبة 5% إلى 6% من إجمالي رأس المال السوقي. إن القيام بهذه الخطوة سيُعطي عمقًا حقيقيًّا وأقوى للسوق مقارنة بأدوات البيع على المكشوف وغيرها من الآليات، وهذا رأيي، وقد أكون مخطئًا في هذا الرأي.
ياسمين منير: لا.. إطلاقًا، ولكن حضرتك بصفتك رئيس الجمعية المصرية للأوراق المالية. الجمعية تُعد أقدم كيان له صوت في تطوير الأدوات المالية التي تحدثنا عنا “الشورت سيلنج وصانع السوق”، وفي الوقت نفسه ترون التوصيات المقدمة.
أيمن صبري: أنا عضو في لجنة استشارية بمجلس إدارة هيئة سوق المال تُعرض عليها كل التفاصيل، وفي هذه الجزئية تعد خطوات الهيئة ممتازة للغاية.
ياسمين منير: ألا يوجد لك توصيات إضافية عما تم إعلانه فيما يتعلق بأداتي “الشورت سيلنج” و”صانع السوق”؟
أيمن صبري: لا، كيف ذلك؟ لقد كنا مكونًا أساسيًّا في مثل هذه الأمور. على سبيل المثال، كانت هناك مقترحات تم تقديمها من أحد أطراف السوق وأصبحت جزءًا أصيلًا في الهيكل الخاص بآلية البيع على المكشوف “الشورت سيلنج”.
أحمد رضوان: ما الذي قلته أو اقترحته في هذا السياق؟
أيمن صبري: أنا شخصيًّا ضد فكرة عقد “البيع على المكشوف” عندما يواجه فيه العميل تحفظًا، وهذا بالتأكيد نموذج من الأمور التي أعتقد أنها ستنفذ حتى لو لم تكن ستنفذ الآن، وأنا من وجهة نظري الشخصية، الأدوات لن تخلق سوقًا.
يجب ربط القيمة السوقية للشركة ونسبة التداول الحر فيها بحد أقصى للكمية التي يمكن احتسابها عند الإقراض بضمان الأسهم
لقد سبق وتحدثت في هذه النقطة خلال مناقشة أدوات البيع على المكشوف وطلبت منهم أن يوقفوا هذا الأمر، ولم يكونوا قد أخذوا برأينا في ذلك الوقت في بعض الأشياء؛ فجئت وعرضت الموضوع وتحدثت معهم أن يوقفوا هذه القصة؛ لأن البيع على المكشوف لكي يعمل بشكل صحيح، لا بد أن تكون المسافة بينه وبين عميل التجزئة دقيقة ومباشرة، وأي إجراءات لوجستية ستقدمها القواعد التنظيمية الخاصة بجمع العميل الراغب في عمل “شورت سيلنج” وصاحب الأسهم لتنفيذ معاملة لا تعمل بهذه الطريقة؛ فلا يوجد بنك في العالم يجمع صاحب الشهادة مع من يريد الاقتراض سويًّا للحديث عن طريقة إعطاء الأموال، ولكن البنك ينظم العلاقة بين المودعين والمقترضين، وهم لا يرون بعضهم البعض.
ياسمين منير: ماذا عن الحوافز المقدمة؛ فقد رأينا مسبقًا حوافز ضريبة وتنظيمية.
الجمعية قدمت مقترحات حوافز القيد بالبورصة تتضمن خصم 50% على الضرائب لمدة 7 سنوات لأي شركة تطرح 30% من أسهمها
أيمن صبري: نحن كجمعية، كنا قدمنا مقترحات متكاملة خاصة بحوافز القيد في البورصة، وكان المقترح هو تقديم حوافز تتمثل في خصم 50% على الضرائب لمدة سبع سنوات لأي شركة تطرح 30% من أسهمها كحد أدنى بقيمة سوقية أقل من مليارجنيه. وعندما تم تطبيق الحوافز كانت بنسبة 15% ولمدة أخرى غير التي تقدمنا بها، لذا فقد فقدت جاذبيتها نسبيًّا، لأنها لم تكن كفيلة بجذب الشركات بالشكل المطلوب؛ فنحن بحاجة لتقديم حوافز قوية وجذابة تضمن استقطاب الشركات بشكل فوري.
القاعدة العالمية تتضمن ألا يدفع غير المقيم ضريبة أرباح رأسمالية على استثماراته بالأسواق
هناك أمور كثيرة قدمناها في مقترحاتنا السابقة، واضطررنا ورغم كوننا معترضين من الأساس على فرض الضرائب في الأسواق الناشئة، إلا أننا اقترحنا جعل هذه الضريبة على الأرباح الرأسمالية بدلا من الدمغة بسعر 1.5 في الألف، وكان الهدف القيام بهذا الأمر، حتى لا يتم التنفيذ وتأخذ الأمور وقتًا لتتغير وتستقر الأوضاع، وهذا بالفعل ما حدث.
وهذا كان سببًا رئيسيًّا في انتعاش السوق خلال السنتين أو الثلاث سنوات الماضية، أنه لم يكن هناك ضريبة أرباح رأسمالية أو دمغة يتم تطبيقها، وكنا في الجمعية اقترحنا وقتها لحل الأزمة، أن يفصلوا بين المقيمين وغير المقيمين، وذلك بهدف إنقاذ الأجانب، فلو جاء مستثمر أجنبي وقلت له إن عليه ضريبة أرباح رأسمالية بينما هو يشتري من الخارج عبر حسابات بنكية دولية تضم العديد من الصناديق والمؤسسات العالمية، وحينما يأتي أحدهم للسوق المصرية ويبيع أخبره أن عليه ضريبة 10%، فلن تجده يوافق، لأن القاعدة المتعارف عليها دوليًّا تقضي بأن “غير المقيم لا يدفع ضريبة أرباح رأسمالية على استثماراته في الأسواق المالية”، بينما يدفعها المقيم داخل دولته فقط.
رضوى إبراهيم: أستاذ إيهاب.. دعنا نتحدث قليلًا عما نتوقعه ونحتاجه من “الرقيب” من قرارات حاسمة في هذه المرحلة لمواجهة حالة الضبابية بالأوضاع؟ ما المطلوب من الهيئة في هذا الوقت وسط المجموعات والصفحات الموجودة على وسائل التواصل الاجتماعي؟ خاصة أنها كان لها دور تاريخي بالتدخل والعقاب لمن لا يلتزم بالمعايير المنصوص عليها؟
الرقيب لدينا يقوم بدور كبير لأن آليات السوق من أعقد التوليفات للاحتياجات الكثيرة للمستثمرين المتجددة يوميا
إيهاب رشاد: في البداية أود أن أوضح أن دور الرقيب يتمثل في التشريع وسن القوانين والقواعد لمراقبة السوق بشكل عام لضمان النزاهة ومن ضمنها حماية المتعاملين؛ فعندما أكون رقيبًا وأمامي سوق كاملة، يفترض أن أرى من يشتري ومن يبيع، وأراقب مراكز المتعاملين.
وفي الوقت نفسه أتابع مدى التزام منصات التواصل الاجتماعي بالمعايير القانونية، وهنا أتساءل لماذا لا نقوم مثل الكثير من الأسواق الأخرى ونضع تشريعات أن من يقوم بكتابة أي محتوى في هذا السياق على منصات التواصل الاجتماعي لا بد أن يكون مرخصًا ولديه شهادة مرخصة من الهيئة لإعطاء نصائح للمتعاملين في هذا القطاع بشراء أسهم شركات معينة.
أحمد رضوان: هل هناك شيء يمنع عكس هذا الأمر؟
دور الرقيب التشريعِّ وسن القوانين لمراقبة السوق وضمان النزاهة
إيهاب رشاد: اليوم هناك أسواق، رغم أننا أقدم منها تاريخيًّا، سبقتنا في الإجراءات الخاصة بأن من يكتب محتوى يتعلق بهذا القطاع على منصات التواصل الاجتماعي فإن القانون سيحاسب هذا الشخص ويفرض عليه غرامات إذا ما حدثت مشكلة وراء توصية هذا الشخص.
رضوى إبراهيم: حضرتك تتحدث عن شخص كتب محتوى عن القطاع في العلن، بالنسبة لي، من يكتب في العلن قد أتاح المعلومة للجميع دون أن يبدو أنه يوجه أحدًا بعينه، ومن يتبعه يتحمل مسؤولية اختياره بنفسه. لكنني أتحدث عمن يخدع الناس داخل مساحات مغلقة للتواصل، ويعطيهم نصائح بخصوص أداء الأسهم في البورصة.
أحمد رضوان: أنا أعتقد أن إدارات البحوث حينما تكتبت أي تقرير تضع فيه أي توصية أو تقييم تقول إنها غير مسؤولة عن أي تعاملات بناء على هذا التقييم.
إيهاب رشاد: بالفعل، هذا يحدث.
رضوى إبراهيم: لدي سؤال.. هل حضراتكم تعرفون إن كان التشريع لدينا يتضمن ما يمنح الهيئة العامة للرقابة المالية صلاحية مواجهة هذه المجموعات أم لا؟ وإذا لم يكن موجودًا، فما الذي ينبغي عمله بما أننا جميعًا اجتمعنا أن هذه مشكلة؟
أيمن صبري: النصوص موجودة؛ فمواد العقوبات في قانون سوق المال الصادر عام 1992 تتضمن عقوبات واضحة لمثل هذه الأفعال. وإذا رأت الهيئة العامة للرقابة المالية أن هذه الممارسات تشكل مخالفة، فسيمكنها توجيه جنحة للشخص الذي يقوم بذلك. الهيئة قادرة على أن تكون خصمًا لأي شخص ترى من وجهة نظرها أنه يوجه التوصيات للعامة بما يلحق الضرر بهم؛ إذ تملك نصوصًا تتعلق بمعاقبة من ينشر الأخبار الكاذبة.
أحمد رضوان: هذا موضوع مختلف تمامًا، فالتوصيات تختلف عن نشر الأخبار الكاذبة.
رضوى إبراهيم: هذه المجموعات لا تقدم معلومة، بل تقول للمتعاملين إنه من المفترض القيام بخطوة معينة. بالنسبة لي، أضعف سيناريو هو إطلاق شائعة؛ لأن المعلومة يُرد عليها بمعلومة صحيحة أو بالنفي. المصيبة أو المشكلة الحقيقية التي ينبغي التعامل معها هي القدرة على توجيه المستثمرين دون التلفظ بمعلومة مباشرة.. فكيف نتعامل مع ذلك؟
أيمن صبري: هذه المسألة لا تحسم بالنصوص المغلقة. وطرق إثبات هذه التصرفات صعبة للغاية، فالجرائم الاقتصادية تعد من أصعب الجرائم في الإثبات؛ إذ يمكن تفسير ما يقال في المحاكم بأكثر من وجه، ولن تتحقق النتيجة التي تتخيلينها في النهاية. هذا الأمر يتطلب تنظيمًا يضع حدودًا ومحددات معينة.
لكن السؤال المهم في وجهة نظري هو: هل أصبح هؤلاء الأشخاص على المجموعات يمثلون شريحة كبيرة ومتشعبة ذات أثر بالغ؟ تقديري الشخصي أن المسألة تحتاج إلى تنبيه الناس، وأعتقد أن صندوق حماية المستثمر يمكن أن يؤدي دورًا كبيرًا في التواصل الجماهيري، وذلك حتى لا يتم التعامل بأساليب تترك آثارًا سلبية على السوق.
أحمد رضوان: متى كانت آخر مرة عوض الصندوق المستثمرين؟
أيمن صبري: منذ عام 2015، وفي رأيي الشخصي، أن أسهل طريقة للتواصل مع الناس هي الهاتف المحمول، وصندوق حماية المستثمر يمتلك قاعدة بيانات بأسماء وأرقام هواتف المتعاملين من شركة مصر للمقاصة والبورصة، فمن الممكن أن يرسل تنبيهات وتحذيرات على هواتفهم المحمولة مفادها: “نحن ننبهكم بشأن هذه الممارسات، وعليكم الحذر منها”.
رضوى إبراهيم: يعنى أنه لا نملك سلاحًا سوى التوعية، أستاذ إيهاب، أعود إليك مجددًا: ماذا نحتاج أيضًا من الرقيب في الوقت الحالي؟ بعيدًا عن ملف المجموعات الذي عرفنا أن سلاحنا الوحيد لمواجهته هو رفع درجة وعي المستثمرين.
إيهاب رشاد: إذا قارنا بين دور الرقيب في مصر ونظيره في عدة أسواق وليكن في دول مجلس التعاون الخليجي، سنجد أن الرقيب لدينا يقوم بدور كبير؛ لأن آليات السوق والتوليفة القائمة هنا تعتبر من أعقد التوليفات لأسباب كثيرة، منها وجود احتياجات كثيرة للمستثمرين تستجد يوميًّا.
ليس من المنطقي إصدار الرقيب قواعد جديدة يوميا وهذا لن يخلق سوقا بل سينقلنا إلى دوامة من القرارات
وبالتالي ليس من المنطقي أن يصدر الرقيب قواعد جديدة يوميًّا؛ فهذا لن يخلق سوقًا، بل سينقلنا إلى دوامة من التشعبات التشريعية والقرارات اليومية التي تمنع وتجرم.
رضوى إبراهيم: نعم، لكن من الضروري أن تطور الرقابة أدواتها بما يواكب التطورات الجديدة، فقبل دخولنا إلى الحلقة، كنا قد سمعنا عن حالات يطور فيها المضاربون والمتلاعبون أدواتهم، ويفاجئوننا بأساليب تجعل الجهة المنظمة أو الجهة الرقابية تتردد في اتخاذ إجراء، لأنها قد تبدو وكأنها تستهدف مستثمرًا أجنبيًّا، على سبيل المثال.
فماذا سنفعل؟ شئنا أم أبينا، يجب على أي جهة أن تطوّر أدواتها، فنحن أحيانًا ننتقد القوانين القديمة لأنها لم تعد مواكبة للواقع.
هاني جنينة: اسمحي أستاذة رضوى لي أن أستشهد بسوق الصرف عندما تظهر فيه سوق سوداء، هل يوجد حل لها غير معالجة أصل المشكلة؟
أحمد رضوان: وضربات موجعة في بعض الأحيان، تساعدك على احتواء المشكلة أثناء معالجتها، حتى لا تتسع أكثر من اللازم.
هاني جنينة : كنت على وشك أن أقول ذلك، نعم.
رضوى إبراهيم : القول إن لدي القدرة على فعل ذلك في حد ذاته.
أيمن صبري: كل هذه الإجراءات لا تقضي على المشكلات الاقتصادية.
ضرورة معالجة الأسباب التي تجعل المضارب يستحل الأسهم ويتلاعب بالناس
هاني جنينة: ما أقصده هو ضرورة معالجة الأسباب التي تجعل المضارب يستحل الأسهم ويتلاعب بالناس.
أحمد رضوان: كل ذلك يقودنا إلى..
رضوى إبراهيم: إلى التداول الحر مرة أخرى، سنعود إلى التداول الحر.
أحمد رضوان : وهذا يقودني إلى السؤال الذي أود أن أطرحه عليك.
هاني جنينة: اسمح لي أن أضرب مثالًا بملعب كرة القدم، عندما تحدث أعمال شغب في الملعب، ماذا نقول؟ نقول إننا سنمنع الجماهير المشاغبة من الدخول، أليس كذلك؟
ياسمين منير: وسنطبق نظام بطاقة هوية المشجع (Fan ID) .
هاني جنينة: وسنطبق نظام بطاقة هوية المشجع، حسنًا، لا مشكلة، لكنني أريد الآن منع شخص يدخل بنية إنشاء مجموعات للتلاعب، لذلك سأضع اختبارًا أو آلية للتأكد من ذلك، يجب أن أكون قادرًا على تحديد من يسمح له بالتداول في سوق المال، ثم أهيئ المناخ المناسب، وبعد ذلك أحاسِب المخالفين.
أحمد رضوان: حسنًا، لقد انغمسنا تقريبًا في الحديث عن مجموعة من الأشخاص الذين يجري تضليلهم أو استخدامهم في أوقات معينة لمصلحة أشخاص آخرين يحققون أرباحًا من ورائهم، ثم تحدث صدمات أو تراجعات في السوق، فيظهر أن هؤلاء الأشخاص لم يتعلموا،
لكنني أرى أن هذه طبيعة السوق، بل طبيعة أي سوق؛ إذ تظهر موجات دخول مستثمرين جدد، ويتعلمون من تجاربهم ويتعرضون للخسائر حتى يتعلموا بصورة أفضل.
هذه وجهة نظري، لكن يبدو أن هناك وجهة نظر أخرى ترى أننا يجب أن نتخذ كثيرًا من الإجراءات لتقليل الخسائر التي قد يتعرض لها هؤلاء المستثمرين، أو على الأقل مساعدتهم على تحقيق استفادة أكبر.
هاني جنينة: أنا أختلف تمامًا مع اعتبار ذلك طبيعة السوق، وأريد أن أقول لك شيئًا تعلمته في الجامعة، في الحقيقة لقد خدعنا جميعا في الجامعة، فأنا خريج اقتصاد، وقد خدعنا عندما كنا نقرأ، على سبيل المثال، أن سوق العقود المستقبلية والمشتقات المالية تنقسم إلى فئات من الشركات التي تستخدم هذه الأدوات للتحوط، وإلى المضاربين، هكذا شرحوا لنا الأمر، وقالوا لنا إن وجود المضاربين مهم لتوفير عمق للسوق.
رضوى إبراهيم: صحيح.
هاني جنينة: دخلت الامتحان وكتبت هذه المعلومات، وتخرجت ونجحت.
أحمد رضوان : لا أتحدث عن نواياهم.
هاني جنينة: ثم اكتشفت، وأعتذر عن التعبير، أن السماح لهؤلاء بالدخول كان بهدف استخدامهم أداةً لتصريف الأسهم!
رضوي إبراهيم: صحيح، عمليًّا يحدث.
هاني جنينة: أعتذر، لكن الغرب أقنعنا بأن هذه هي طبيعة السوق، لا هذه ليست طبيعة السوق، بل إن الأمر صمم لتحقيق هدف معين.
أحمد رضوان: لن تستطيع إلغاء هذا الوضع إلا بفرض كثير من القيود، التي قد تكون غير منطقية في بعض الأحيان، أو عليك الالتزام بحلول السوق الحرة، كما كنا نتحدث، مثل زيادة المعروض من الشركات.
هاني جنينة: هذا هو بالضبط.
أيمن صبري: هذا ما أقوله.
أحمد رضوان: يمكن أيضًا تنظيم المستثمرين الأفراد في تكتلات وتحويلهم إلى كيان شبه مؤسسي، فكما توجد جمعيات تمثل كبار المستثمرين، وجمعيات تمثل شركات الأوراق المالية، وأخرى تمثل الشركات المقيدة، يمكن البحث عن شكل تنظيمي يسمح بتجمع هؤلاء المستثمرين داخله، ويتيح لهم الدفاع عن حقوقهم.
أيمن صبري: إذا جلبنا شركات جيدة، فيمكننا أن نأخذ شركة موبكو مثالًا، طالما لا توجد تحفظات على ذكر أسماء الشركات، فمصر تتمتع باقتصاد متنوع، وليست دولة نفطية، بل لديها تنوع في الأنشطة الاقتصادية.
وكلما استطعنا جذب شركات عالية الجودة (Quality Companies)، وتيسير إجراءات قيدها، وتقديم حوافز لها للقيد في البورصة، وتسهيل الإجراءات المرتبطة بذلك.
أحمد رضوان: يبدو أننا مررنا بفترة لم تكن فيها البورصة مهمة بالنسبة إلى صانع القرار الاقتصادي.
أيمن صبري: أين تكمن الفكرة؟ عندما وقعت الأزمة الفعلية في مصر، ووصل سعر الدولار إلى 70 جنيهًا، ما التغيير الذي حدث وأثر في حجم التداول؟ اكتشفت الحكومة أن بعض الأمور التي ساعدت على تجاوز الأزمة، بعيدًا عن صفقة رأس الحكمة، تمثلت في بيع بعض الأسهم.
الحكومة اكتشفت أن هذه الأداة التي لم نكن نهتم بها قادرة على توفير الأموال، وقالوا لأنفسهم: هذه الأداة تجلب الأموال، فلماذا نهملها؟ ومن هنا بدأت نقطة التحول، وأدركوا أن البورصة لا يمكن إهمالها.
الفترة الذهبية للبورصة كانت من عام 2004 إلى عام 2009، عندما كانت البورصة تجذب استثمارات أجنبية مباشرة بقيمة مليار دولار كل شهر، فعندما تعمل هذه الآلية، يمكنها تحقيق نتائج مهمة، لكن البورصة لم تعمل بكامل طاقتها إلا عندما أعلنت الدولة بوضوح عن هويتها الاقتصادية الرأسمالية، دون مواربة.
أحمد رضوان: هل يمكننا الآن الخروج من هذه الزاوية، وأن يخبرنا الأستاذ هاني كيف يرى وضع السوق في الوقت الحالي؟ هل توجد مشكلة كبيرة إلى الحد الذي يجعل من يستمع إلينا يشعر بأن كارثة قد حدثت، وأننا نخشى تعرض المستثمرين لانهيارات؟
هاني جنينة: لا توجد كارثة، لكن على مدار السنوات العشر الماضية، وتحديدًا بعد الفترة التي تحدث عنها الأستاذ أيمن، تحولت البورصة إلى أداة لتصريف حصص الشركات التي أراد أصحابها التخارج منها.
أحمد رضوان: كيف ترى وضع السوق الآن؟
هاني جنينة: من أي ناحية؟ هل تقصد التقييمات، أم المتعاملين.
أحمد رضوان: من ناحية تعبير السوق عن أوضاع الشركات، ومن ناحية سلامة التعاملات.
هاني جنينة: حسنًا، كما قسمنا السوق في البداية، يمكنني القول إن تقييمات ما يتراوح بين 80% و90% من الأسهم الكبيرة جيدة جدًّا، ولا أدعو هنا إلى الشراء أو البيع، وأوضح ذلك من باب إخلاء المسؤولية (Disclaimer)، فالمستثمر حر في قراره، لكنني بوصفي محللًا ماليًّا، لا أرى مبالغات في تقييمات هذه الأسهم.
الأسهم الكبرى أقل عرضة للتلاعب مقارنة بالأسهم محدودة التداول الحر
والدليل على ذلك أن المستثمرين الأجانب، سواء دخلوا السوق بالفعل أم لم يدخلوها بعد، يهتمون بهذه الشركات بدرجة كبيرة، بل إن بعضهم بدأ الاستثمار فيها بالفعل، أما الأسهم الصغيرة التي تتمتع بنسبة تداول حر منخفضة، فتشهد مضاربات، وتختلف تقييماتها تمامًا عن قيمة أصولها.
أحمد رضوان: هل تقصد أن تقييماتها أقل من قيمة أصولها؟
هاني جنينة: أعلى، وبفارق كبير عن قيمة أصولها، ويمكنني أن أذكر أمثلة، لكنني لن أذكر أسماء شركات بعينها.
أحمد رضوان: حسنًا.
هاني جنينة: هناك سهم كبير جدًّا يتداول عند مضاعف ربحية يبلغ أربع أو خمس مرات، أي أن المستثمر يدفع ما يعادل أربعة أمثال أرباحه السنوية، وفي المقابل، توجد أسهم صغيرة جدًا لا توجد لديها فرص حقيقية للتوسع أو النمو، ومع ذلك تتداول عند مضاعفات ربحية تبلغ 100 أو 200 مرة، ووصلت إلى 300 مرة في ذروة ارتفاعها.
أحمد رضوان: هل يجري توثيق هذا الوضع في تقارير بحثية واضحة؟
هاني جنينة: لقد أعددنا تقارير بشأنه، والأهلي فاروس أصدرت تقاريرها، والأمور على ما يرام.
أحمد رضوان: هل أعددتم هذه التقارير وأعلنتم عنها؟
أيمن صبري: الهيئة أصدرت تقارير أيضًا، وعلى فكرة، أصدرت الهيئة تقارير عن القيمة العادلة للشركات، لكن الموضوع تحول إلى صالة قمار متوافقة مع أحكام الشريعة الإسلامية!
أحمد رضوان: قمار وأحكام الشريعة؟
أيمن صبري: نعم، أصبحت بعض الأسهم أشبه بصالة قمار.
البورصة تحولت في بعض الأحيان إلى أداة لتصريف حصص الشركات التي أراد أصحابها التخارج منه
هاني جنينة: وليست السوق كلها، يا أستاذ أحمد.
أيمن صبري: أنا أتحدث عن أسهم معينة أصبح الناس يتعاملون معها باعتبارها لعبة، أو نوعًا من الألعاب (Gaming) وهم يعرفون أن تقييماتها مبالغ فيها، ويدركون ذلك، لكنهم يواصلون التداول لأنهم يحققون أرباحًا.
أحمد رضوان: هل وصلنا إلى مرحلة يمكن القول فيها إن هذه المضاربات بدأت تنحسر؟
هاني جنينة: منذ شهر تقريبًا، بدأت هذه الأسهم تتراجع وتتذبذب بقوة.
جزء كبير من الأسهم، وليس كلها، فقد تراجعت بعض الأسهم بنسب تتراوح بين 20% و30% و40% و50% خلال الشهر الماضي تحديدًا، وبدأ الناس يشعرون بذلك، أو بدأ بعضهم يبيع أسهمه.
ويجب الانتباه أيضًا إلى أنني أعتذر عن التعبير، لكن الأمر أشبه بعملية بيع جماعية، فإذا دخلت في مجموعة تتصرف بهذه الطريقة.
أيمن صبري: نحن نتداول أوراقًا أشبه بمناديل الورق، والجميع يعرف ذلك.
هاني جنينة: عندما يبدأ شخص واحد في البيع، يتبعه الآخرون، كما أن الشراء بالهامش يؤدي دورًا في ذلك، مثلما قيل.
أحمد رضوان: هناك شخص يبيع، وهناك شخص يتعلم، أليس كذلك؟
هاني جنينة: صحيح تمامًا.
أحمد رضوان: هذا ما أقصده، فمهما حدث حتى لو تعلم المستثمر من التجربة وأراد تقليل الممارسات التي تعرضه للخسائر، فماذا يمكننا أن نفعل أكثر من ذلك؟
هاني جنينة: صحيح، أود أن أضيف نقطة، وبما أننا نتحدث عن الحلول، فقد يكون من المفيد أن تطالب الشركات، مشكورة، بإضافة مؤشر إلى إفصاحاتها، كما يحدث في دول الخليج، فمعظم الشركات الخليجية التي اطلعت على عروضها التقديمية وإفصاحاتها تضع رقمًا مختلفًا عن صافي الربح، وهو صافي التدفقات النقدية المتاحة للمساهمين.
من المفيد أن تضيف الشركات إلى إفصاحاتها مؤشرًا خاصًا بصافي التدفقات النقدية المتاحة للمساهمين
قد تحقق الشركة أرباحًا كبيرة، لكن هذه الأرباح قد تكون على الورق فقط، ولا تتحول إلى تدفقات نقدية فعلية، لذلك يمكن إلزام الشركات بإضافة بيان يوضح، على سبيل المثال، أنه خلال عام 2025 أعلنت الشركة تحقيق أرباح بقيمة ملياري جنيه، بينما بلغ صافي النقدية المتاحة للمساهمين مليوني جنيه، هل يمكن إلزام الشركات بإعداد هذا البيان التفصيلي؟ أعتقد أن هذه ستكون إضافة مهمة.
ياسمين منير: ستكون إضافة عظيمة بالفعل.
هاني جنينة: هل يمكن مطالبة الشركات بإعداد هذا البيان؟ هذا كل ما أريد قوله.
أحمد رضوان: ما الأمور الأخرى؟
هاني جنينة: هل يمكنني إضافة نقطة قد تزعج شركتي شخصيًا؟ ربما تعاتبني شركتي وتسألني عن سبب قول ذلك في هذا اللقاء، أنا أستند دائمًا إلى تجارب الأسواق الأخرى، وعندما نتحدث عن أسواق المال، نجد أنه في حالات الطفرات في الإقراض، تنص اتفاقية بازل، التي نشأت في سويسرا، على أنه عندما تشهد الدولة طفرة في إقراض الشركات والأفراد، ينبغي اتخاذ إجراءات احترازية.
يجب أن يتمتع جزء كبير من الشركات بالملاءة المالية التي تسمح بتوزيع الأرباح
ومن هذه الإجراءات ما يُعرف باسم «هامش رأس المال المعاكس للدورة الاقتصادية» (Countercyclical Capital Buffer) ،أي مطالبة البنك بزيادة رأس ماله عندما يشهد الاقتصاد طفرة في الإقراض، تحسبًا لاحتمال ارتفاع حالات التعثر عن السداد، فهل يمكن تطبيق المنطق نفسه على سوق الأسهم؟ عندما ترتفع مضاعفات الربحية في بعض الأسهم، هل يمكن تقليل حدود الشراء بالهامش؟ أليس هذا المنطق نفسه؟
أيمن صبري: كنا قد قدمنا مقترحًا في الجمعية بهذا الشأن، دعونا نتفق على نقطة أساسية: إذا أردنا السيطرة على هذه المشكلة، فيجب أن نربط القيمة السوقية للشركة ونسبة التداول الحر فيها بحد أقصى للكمية التي يمكن احتسابها عند الإقراض بضمان الأسهم، وهذا المقترح كنت قد طرحته شخصيًا منذ سبع أو ثماني سنوات، لا أريد وضع نسب ثابتة للإقراض على السهم، مثل 80% أو 100%، بل أريد وضع حد أقصى للكمية التي يمكن احتسابها.
على سبيل المثال، إذا كان لدينا سهم لا ينبغي أن تتجاوز الكمية المحتسبة منه 10 آلاف سهم، فلا يجوز أن تُحتسب مليون سهم من هذا السهم ضمن قيمة الضمانات التي يُمنح القرض على أساسها، فإذا كان لدى المستثمر سهم ضعيف من النوع الذي نعرفه، وتوجد منه كميات كبيرة في السوق، فقد يكون الحد الأقصى للكمية التي تدخل في احتساب قيمة محفظته خمسة آلاف سهم، مثلًا.
ياسمين منير: هذا جيد جدًّا، أي وضع حدود للشراء بالهامش.
أيمن صبري: نعم، لقد أعددت جدولًا بهذا الشأن، وقدمته في صورة مقترح.
هاني جنينة: وماذا حدث للمقترح، إذا جاز لنا أن نسأل؟
أيمن صبري: حدث له ما حدث لكثير من المقترحات في مصر.
رضوى إبراهيم: إلى أي مرحلة وصلتم؟ وما الرد الذي تلقيتموه حتى الآن بشأن هذا المقترح؟
أيمن صبري: كان ذلك منذ سبع سنوات.
رضوى إبراهيم: منذ سبع سنوات؟
أيمن صبري: نعم، والله، منذ سبع سنوات.
رضوى إبراهيم: لا، إذن انتهى الأمر.
أيمن صبري: لا، لكنني أقول لك إن هذا هو ما كان.
ياسمين منير: لكننا نطرح الأمر مجددًا الآن.
هاني جنينة: هذا هو موضع اختلافي.
إعفاء الاستثمارات الصغيرة حتى 10 آلاف جنيه من اختبارات الثقافة المالية ضمن مقترح لتنظيم تداول الأفراد
أيمن صبري: هذا ما كنت أراه، إن هذه الأوراق المالية لا تتعلق بنسب الإقراض، ولا بإلغاء العمليات أو ما شابه، ليس لديك هذه الورقة المالية، ولا يوجد حد أقصى لعدد ما يمكنك الحصول عليه منها، ويمكنك امتلاك مليون منها كما تشاء، فاشترِ.
هاني جنينة: أنا أفهم ما تقصده.
أيمن صبري: لكن الذي يُحتسب في قيمة المحفظة هو 10 آلاف سهم من هذه الأسهم، وهذا مجرد حل.
ياسمين منير: هذا جيد جدًّا، أستاذ إيهاب، تحدثنا عن أن ما يمكن أن يساعد على ضبط السوق في هذه الفترة هو زيادة المعروض من الشركات، وبالتالي زيادة نسبة التداول الحر، بحيث لا يستطيع طرف واحد التحكم في السوق، لكننا نتحدث، من ناحية أخرى، عن المستثمرين الأفراد، فلماذا لا نراهن أيضًا على زيادة دور المؤسسات، سواء كانت حكومية، مثل شركات التأمين، أو شركات التأمين الخاصة، أو هيئة الأوقاف التي كانت تخصص في بعض الفترات ميزانيات مناسبة لشركات إدارة الصناديق؟ قد توجد جهات أخرى تابعة للدولة أو للقطاع الخاص يمكن أن تصبح عنصرًا مؤثرًا في هيكل السوق، بما يتيح وجود مؤسسات حقيقية إلى جانب الاستثمار الأجنبي، وبما أنكم شركة عربية ولديكم إمكانية الوصول إلى أسواق أخرى، فإنكم ترون أيضًا المتطلبات التي قد تساعد على جذب مزيد من الاستثمارات الخارجية.
أريد أن أتحدث معك عن هذه النقطة: ما المطالب التي يمكن أن تساعد على تحقيق ذلك؟ لقد رأينا ما يتعلق بصناديق التأمين الخاصة، ورأينا أن الهيئة ألزمت بعض الجهات بأمور معينة، لكنني لا أعرف ما إذا كان ذلك قد فُعل بالفعل.
إيهاب رشاد : الـ5% .
ياسمين منير: هل نُفذت نسبة الـ5%؟ وهل دخلت هذه الأموال إلى السوق؟
لا أعتقد أن جميع الصناديق وصلت إلى مرحلة توظيف نسبة الـ5%
إيهاب رشاد: هناك متابعة من الهيئة مع الصناديق، وهناك مساعٍ للوصول إلى هذه النسبة، لكنني لا أعتقد أن جميع الصناديق وصلت إلى مرحلة توظيف نسبة الـ5%، رغم وجود توجه في هذا الاتجاه، وهو توجه جيد.
ياسمين منير: ما الأمور الأخرى التي يمكننا القيام بها؟ وما المؤسسات التي يمكن إلزامها بتخصيص نسبة صغيرة من الأموال المحتجزة لديها، أو التي توجهها إلى أدوات الدين، للاستثمار في السوق، بما يساعد على تحقيق التوازن الذي نتحدث عنه؟
إيهاب رشاد: إذا تحدثنا عن المؤسسات، فعلينا التمييز بين المؤسسات العامة والمؤسسات الخاصة، لأن هناك فرقًا بينهما، في المؤسسات العامة، يكون المسؤول عن الاستثمار موظفًا، وهذا الموظف قد يخشى اتخاذ قرار بضخ أموال في البورصة، لأسباب عدة، منها أنه قد يتقاعد بعد سنتين أو ثلاث سنوات، ويصبح مسؤولًا أمام إدارته عن الأرباح التي حققها أو لم يحققها، وبالتالي، يتعرض لضغوط تجعله مترددًا في الموافقة على الاستثمار، وقد تجد لجنة الاستثمار نفسها قلقة وغير قادرة على اتخاذ القرار.
ما زالت لدينا أدوات مالية غير متاحة.. وعلينا أن ننظر إلى كيفية عمل الأسواق العالمية ونطبق ما يناسبنا
وهناك فرق بين إلزام المؤسسات بقرار صادر عن جهة رقابية أعلى، كما حدث عندما ألزمت الهيئة صناديق الاستثمار الخاصة وصناديق معاشات العاملين بتخصيص نسبة معينة للاستثمار، على أن يتم توظيف هذه النسبة من خلال شركات إدارة الأصول.
ياسمين منير: بالضبط.
إيهاب رشاد: وليس من خلال موظف يتخذ القرار بمفرده أو بالاشتراك مع اللجنة الاستشارية: إذن، جاء هذا الإلزام من جهة أعلى، أو من مستوى أعلى من التفويض والصلاحيات (Authorization)، أما إذا لم يصدر قرار من جهة أعلى، فلن يكون من السهل على المسؤول اتخاذ مثل هذا القرار، فعلى سبيل المثال، إذا لم تتخذ وزارة الأوقاف قرارًا مماثلًا بشأن هيئة الأوقاف، فلن يتحرك الأمر بالضرورة.
وقد سمعنا أن التأمينات دخلت السوق في فترة من الفترات، ثم خرجت إحدى الوزيرات لتقول إنهم لم يحققوا أرباحًا أو لم يحققوا المكاسب المطلوبة، ولم ينجزوا ما كانوا يستهدفونه.
ياسمين منير: حدثت مشكلة بالفعل.
إيهاب رشاد: وحدثت مشكلة كبيرة في هذا الموضوع، والتأمينات من أكبر الجهات التي تمتلك أموالًا، شأنها شأن الأوقاف وبعض الوزارات الأخرى التي تتمتع بملاءة مالية وفوائض مالية.
رضوى إبراهيم: هناك أيضًا هيئة البريد، إلى جانب كيانات حكومية كثيرة تمتلك محافظ كبيرة في السوق.
إيهاب رشاد: بالتأكيد.
رضوى إبراهيم: وتُدار هذه المحافظ من خلال شركات إدارة الأصول العاملة في السوق.
إيهاب رشاد: لكن، إلى جانب دخول هذه الشركات أو المؤسسات إلى السوق، ما زالت لدينا أدوات مالية غير متاحة، ولسنا بحاجة إلى اختراع العجلة من جديد، بل علينا أن ننظر إلى كيفية عمل الأسواق العالمية، ثم نطبق ما يناسبنا منها، فعلى سبيل المثال، أشار الأستاذ أيمن إلى البيع على المكشوف (Short Selling)، وإلى تعذر تطبيقه.
والسبب في رأيي، أننا أخذنا الآلية الأساسية للبيع على المكشوف، ثم أضفنا إليها تعديلات محلية أفسدتها، وقد سألني أكثر من شخص وقتها عن رأيي، فقلت لهم إن هذه الآلية لن تنجح بهذه الطريقة.
ياسمين منير: لكن كان هناك حالة خوف من عملية التطبيق في الدول الخارجية، بأنها تحتاج إلي احترافية أكثر.
إيهاب رشاد: لا، هو ليس أكثر احترافية، بل يعتمد على آلية عمل قائمة، نحن اليوم، في البيع على المكشوف، آخذ الأوراق المالية وأعطيها لشركة سمسرة.
أحمد رضوان : حسنًا، بعيدًا عن البيع على المكشوف، وفيما يتعلق بدخول المؤسسات، ما الذي ينبغي فعله؟
ما ينبغي فعله هو إضافة أدوات مالية أخرى.. مثل عقود الخيارات والعقود الآجلة
إيهاب رشاد: ما ينبغي فعله هو إضافة أدوات مالية أخرى. أين عقود الخيارات؟ أين العقود الآجلة؟ أين؟
ياسمين منير: كل هذا قادم في الطريق.
إيهاب رشاد: أين هذه الأدوات؟ لم تدخل هذه الأدوات حيز التطبيق بعد، وهي من الأساسيات التي تعتمد عليها المؤسسات، لا سيما المؤسسات الأجنبية، لكي أُنشئ اليوم محفظة استثمارية متكاملة، لا بد أن أُجري تحوطًا.
لكي أُنشئ محفظة استثمارية متكاملة لا بد أن أُجري تحوطًا
ما الذي سيضمن لي تحقيق أرباح من دخولي هذه السوق؟ حتى إذا حققت أرباحًا، فقد أحققها ثم أكتشف أن الجنيه المصري قد انخفضت قيمته فأين الأداة التي تتيح لي التحوط من تقلبات الجنيه المصري، حتى أتمكن من تحويل أموالي إلى الدولار عند الخروج من السوق؟ فقد أحقق أرباحًا بنسبة 30%، ثم تتآكل.
ياسمين منير: هذا جزء يتعلق بالاستثمار الخاص والأجنبي.
هاني جنينة: هل يمكنني إضافة نقطة تتعلق بالمؤسسات؟ فيما يخص دخول المؤسسات، هناك أمر لمسناه في قطاع البنوك تحديدًا، ورأيناه في الخليج أيضًا، يا أستاذ إيهاب، المؤسسات بطبيعتها لديها التزامات، أليس كذلك؟ فأنا، بصفتي مؤسسة أوقاف مثلًا، لدي التزامات تجاه الجهات التي أحصل منها على الأموال، ولذلك أحتاج إلى أن تكون الشركات التي أستثمر فيها توزع أرباحًا، ولا يمكنني الاعتماد على الأرباح الرأسمالية وحدها. فعدد الشركات التي توزع أرباحًا في مصر قليل، ومعظمها شركات حكومية، والسبب في ذلك أننا نعود مرة أخرى إلى أن كثيرًا من هذه الشركات شهدت عمليات تخارج من جانب أفراد كانت لديهم مشكلات تتعلق بالسيولة داخل الشركة.
معظم البنوك في العالم توزع 50% من أرباحها السنوية.. وفي مصر بنكان أو ثلاثة فقط
على سبيل المثال، نجد أن قطاع البنوك في الخليج يوزع نسبة من أرباحه، وهذه معلومة توصلنا إليها من خلال دراسة أعددناها في الأهلي فاروس، وفي الواقع فإن معظم البنوك في العالم، مع وجود استثناءات قليلة، توزع 50% من أرباحها السنوية، وهذه قاعدة رصدناها في دراستنا على مستوى البنوك العالمية، أما البنوك المصرية، فهناك بنكان أو ثلاثة.
إيهاب رشاد: تلتزم بهذه النسبة.
هاني جنينة: نعم، تلتزم بها.
رضوى إبراهيم: لكن هذا ليس إلزامًا أيضًا.
هاني جنينة: بالطبع، ليس إلزامًا، بل هو قرار صادر عن مجلس الإدارة، لكنه أصبح أشبه بالعرف المستقر؛ إذ إن توزيع 50% من الأرباح يعني أن البنك وصل إلى مرحلة من الاستقرار، وينمو بالتوازي مع نمو الدولة، أما البنوك المصرية فبسبب مشكلات مثل سعر الصرف وأسعار الفائدة وغيرها، نجد أنها إما لا توزع أرباحًا على الإطلاق، أو توزع 20% أو 25%، باستثناء بنكين أو ثلاثة توزع 50% أو 60%.
وبالتالي، نجد إحجامًا عن دخول المؤسسات إلى الشركات المقيدة، باستثناء بعضها، لذلك يجب أن يتمتع جزء كبير من الشركات بالملاءة المالية التي تسمح له بتوزيع الأرباح، بما يشجع المؤسسات على الاستثمار فيه وهي مطمئنة، وهناك نقطة تهم المستثمرين الأفراد أيضًا، وهي: من أين يحقق السهم عائده؟ إما من ارتفاع سعره، أو من توزيعات الأرباح، أليس كذلك؟ المشكلة أن الأسهم التي لا توزع أرباحًا تخلق قصة حولها، وقد تكون هذه القصة قائمة على أساس حقيقي في بعض الشركات الكبرى، أو قد تكون قصة بلا أساس، ولكن إذا كنت ملتزمًا بتوزيع 50% أو 60% من الأرباح، فمن المستحيل أن أخلق لك قصة من لا شيء وبالتالي، إذا كنت مستثمرًا فرديًّا وانخفض سعر السهم، فما الذي سأحصل عليه من الشركة؟
ياسمين منير: توزيعات الأرباح.
أيمن صبري: أريد أن أضيف إلى حديث الأستاذ هاني نقطة كنت أتابعها عن كثب، وربما تمكنت من استخراج بعض البيانات التي لا تتوافر بسهولة في السوق بشأن هذا الموضوع، وسأخبركم بشيء: من بين الشركات الـ 266 التي كانت مقيدة طوال الفترة الماضية، إذا حسبنا متوسط القيمة السوقية خلال السنوات الخمس والعشرين، فسنجد أنه بلغ 714 مليار جنيه، أما الرقم البالغ 4.2 تريليونات جنيه، فهو يشير إلى قيمة أخرى، بينما يبلغ المتوسط الحسابي البسيط للقيمة السوقية 714 مليار جنيه، وبلغ متوسط العائد على أذون الخزانة لأجل 182 يومًا خلال السنوات الخمس والعشرين نفسها 14.62% بالضبط.
هاني جنينة: ما شاء الله، هذه الدراسة مهمة، وذات أثر.
أيمن صبري: أما إجمالي العائد، وفقًا لبيانات مصر للمقاصة، فقد بلغ إجمالي التوزيعات النقدية للأرباح (Total Cash Dividend Distribution) خلال هذه الفترة 614 مليار جنيه، بمتوسط 24.8 مليار جنيه سنويًّا، وبلغ متوسط عائد التوزيعات النقدية 3.4%، أي إن العائد القادم من أدوات الدخل الثابت (Fixed Income)، وتحديدًا الأدوات الخالية من المخاطر (Risk-free)، يعادل تقريبًا أربعة أمثال عائد التوزيعات النقدية، وإليكم المعلومة الأهم في السوق المصرية: من بين هذه الشركات الـ266، وزعت 38% منها أرباحًا من مرة إلى خمس مرات فقط خلال السنوات الخمس والعشرين، بينما لم توزع 19% من الشركات أي أرباح على الإطلاق.
ياسمين منير: نحتاج بالفعل إلى نشرها.
أحمد رضوان: هذه هي الأمور التي تهيئ المناخ الذي يسمح للمضارب بالترويج.
هاني جنينة: أنا أبيع لك قصة، بالضبط، والله أعلم إلى أين ستذهب هذه القصة.
أحمد رضوان: نحتاج إلى الدراسة لنشرها.
أيمن صبري: الأمر صعب قليلًا، لأننا نبيع أشياء أخرى أيضًا.
رضوى إبراهيم: حسنًا، سأعود إليك مرة أخرى، أستاذ هاني، إذا كنت تخاطب المستثمرين الأفراد الآن وتقدم لهم توصيات، ولا نريد أن تبدأ هذه التوصيات بأسماء أسهم بعينها.
هاني جنينة: بالطبع لا.
رضوى إبراهيم: ولا أمانع أن تختتم حديثك بالإشارة إلى أسهم ترى أن هناك أسبابًا تدعو إلى تجنبها، لكن ما النصائح التي يمكنك تقديمها الآن لأي مستثمر فرد؟ فأنت تعلم أن ثقافة الاستثمار ازدادت في مصر خلال الفترة الماضية، نتيجة تآكل مدخرات المواطنين وأسباب أخرى كثيرة، إذا كان لدى شخص مبلغ من المال، فكيف يوزع محفظته بين الأسهم وغيرها من الأدوات الاستثمارية؟
هاني جنينة: حسنًا، أولًا، هناك النصيحة التي نسمعها منذ الطفولة: لا تضع كل البيض في سلة واحدة، وإذا قررت وضعه في سلة واحدة، فاجعلها واسعة، وإذا كنت ستضع أموالك في سلة واحدة، فلا تجعلها أسهمًا صغيرة تتداولها المجموعات، اجعلها أسهمًا لشركات ترى علاماتها التجارية في الشارع، ما رأيك أن تبدأ بهذه الطريقة؟ فأنت تريد أن تتحمس وتفهم البورصة، هل رأيت شركة سوبر ماركت مقيدة في البورصة؟ على الأقل، أنت تعرفها وتراها أمامك.
رضوى إبراهيم: وما هو الأصلح؟
أيمن صبري: شيء ملموس، شيء تراه أمامك.
هاني جنينة: وعندما ينخفض سعر السهم، تذهب لتتشاجر مع المتجر، وتفعل لهم شيئًا.
رضوى إبراهيم: ما النسبة المناسبة التي ينبغي أن تمثلها الأسهم في محفظته؟
هاني جنينة: إذا كنا نتحدث عن مستثمر صغير، أو عن مبلغ صغير في البداية، فمن المهم ألا تضع مدخرات العمر كلها في استثمار مرتفع المخاطر، أيًّا كان نوعه، سواء أكان أسهمًا أم ذهبًا أم غير ذلك، لا تضع كل ما ادخرته في أدوات مرتفعة المخاطر، احتفظ على الأقل، بنسبة تتراوح بين 40% و50% في أذون الخزانة أو الشهادات البنكية، أو الأدوات التقليدية التي نعرفها، أما الجزء المتبقي، فإذا أردت الاستثمار فيه، فيمكنك توجيه نحو 30% منه إلى الأسهم، إذا كنت مبتدئًا، أو ما بين 30% و40%، وكلما صغر سنك، أمكنك تحمل قدر أكبر من المخاطر، لكن أرجوك ألا تضع مدخراتك كلها في هذه الاستثمارات.
لنقسم الأمر بمثال: إذا كان لديك 100 ألف جنيه، وكنت مستعدًّا للمخاطرة بمبلغ 30 ألف جنيه، بينما تحتاج إلى الـ70 ألف جنيه الأخرى للزواج وشراء شقة وأمور أخرى، فيمكنك، إذا كنت صغير السن وقادرًا على تحمل الخسارة، استثمار 50% أو 60% من مبلغ الـ30 ألف جنيه في الأسهم، لكن أرجوك، لا تجعل هذا الاستثمار قائمًا على المضاربة، ويمكنك توجيه الجزء المتبقي إلى الذهب، ما دمت صغير السن، فكلما تقدم بك العمر، أصبحت الخسارة المحتملة أكثر تأثيرًا عليك، ولذلك يمكنك تقليل استثماراتك في الأسهم وزيادة استثماراتك في الذهب وصناديق الاستثمار.
رضوى إبراهيم: هل تتفق مع النظرية القديمة التي تقول إنه إذا حققت أرباحًا بعد فترة، فعليك إخراج أصل المبلغ الذي بدأت به من السوق، ثم مواصلة الاستثمار باستخدام الأرباح فقط؟ أم أنك لا تتفق معها؟
هاني جنينة: الأمر يتعلق بالأرباح.
رضوى إبراهيم: أي أن تسترد أصل المبلغ، ثم تواصل الاستثمار بالأرباح التي حققتها.
هاني جنينة: يمكنك فعل ذلك بالطبع.
رضوى إبراهيم: هل تتفق مع هذه النظرية؟
هانى جنينة: الأمر يعتمد على نوع الأسهم، إذا كانت الأسهم جيدة ونظيفة، والشركات تحقق أرباحًا، فقد أنصحك بالعكس: زد استثمارك ونمّ مع الشركة، كما يفعل المستثمرون في الخارج من خلال خطط التقاعد المعروفة باسم «401»، ما دامت الأسهم جيدة، فلا أرى ضرورة لاسترداد أصل المبلغ.
أما إذا كنت تدخل السوق بغرض المضاربة، وليس الاستثمار الحقيقي، فيمكنك استرداد أصل المبلغ والاحتفاظ بالأرباح، وأنا على فكرة، لا أعتبر المضاربة استثمارًا؛ فالمضاربة تظل مضاربة، لذلك إذا كنت ستضارب، فاسترد أصل أموالك واترك الأرباح، أما إذا كنت تستثمر، فعلى العكس، يمكنك زيادة استثمارك الأصلي.
رضوى إبراهيم: إذا كان المستثمر يريد الاستثمار طويل الأجل، فعلى أي أساس تنصحه باتخاذ قراره؟ ما المؤشرات التي تطلب منه، بصفتك محللًا ماليًّا، النظر إليها؟ نحن نتحدث عن جيل جديد من المستثمرين لا يستطيع بالضرورة قراءة الأبحاث الطويلة، فإذا كان سينظر إلى أرقام محددة في القوائم المالية، فما الذي ينبغي أن يراجعه قبل اتخاذ القرار؟
هاني جنينة: يمكنني تلخيص الأمر في ثلاثة أرقام أو مؤشرات، دون الدخول في تفاصيل كثيرة.
أولًا: الأرباح، يجب أن ننظر إلى ما إذا كانت الشركة تحقق أرباحًا بالفعل، وليس خسائر وبالطبع، قد تتعرض بعض الشركات لخسائر مؤقتة، لكن المهم أن تحقق أرباحًا وأن تكون هذه الأرباح في نمو.
ثانيًا: أن تتحول الأرباح إلى تدفقات نقدية (Cash Flow) للمساهمين، وهو ما قلنا إننا نأمل أن تبدأ الشركات في الإفصاح عنه، ويجب أن تتحول الأرباح من مجرد أرقام على الورق إلى أموال نقدية فعلية، ومن الأفضل أيضًا أن توزع الشركة أرباحًا بمرور الوقت، بحيث تتحول الأرباح الدفترية إلى أموال نقدية تصل إلى حسابك البنكي، فإذا استوفت الشركة هذه الشروط، فاطمئنوا.
رضوى إبراهيم: والنمو يحدث من النشاط وليس من الأرباح الرأسمالية.
هاني جنينة: أكيد، ثالثًا: مضاعف الربحية، ويمكنني تقديم بعض القواعد التقريبية التي تُعرف باسم «القواعد الإرشادية» (Rules of Thumb)، لأن المؤشرات الأخرى تحتاج إلى متخصصين، إذا تراوح مضاعف الربحية في مصر بين 5 و10 مرات، فهذا جيد، وإن شاء الله تكون الأمور بخير، أما إذا تراوح بين 10 و15 مرة، فقد دخلت منطقة أكثر خطورة قليلًا، أو المنطقة البرتقالية، وإذا تراوح بين 15 و20 مرة، فلن أقول إن ذلك خطأ، لكن أرجوك أن تسأل وتتحقق جيدًا، أما إذا تجاوز 20 مرة، فعليك أن تكون أكثر حذرًا، وأن تدرك أنك تدخل استثمارًا مرتفع المخاطر (High Risk)، وتعتمد على ثقتك في قدرة الإدارة على تحقيق النمو.
أحمد رضوان: الأستاذ أيمن هل ترى أن مؤشرات البورصة المصرية تحتاج إلى إعادة تصميم؟ وهل تعبر هذه المؤشرات عن الجيل الذي نتحدث عنه، وتعكس صورة واقعية لأوضاع السوق والأسهم؟
أيمن صبري: لا أرى أن هذه المسألة جوهرية أو ذات أهمية أساسية، انظر نحن نتحدث عن سوق يجب أن يتوافر فيها محتوى استثماري حقيقي (Content) ، فإذا لم يكن هناك محتوى حقيقي، فسنجد أنفسنا نقضي كل هذا الوقت في مناقشة الممارسات التي نتحدث عنها، ولا شيء غير ذلك، الأهم في هذا الموضوع ليس المؤشرات، ولا أن ننشئ مؤشرًا إسلاميًّا وآخر غير إسلامي، أو ما شابه ذلك.
أحمد رضوان: لا، أنا أتحدث عما إذا كانت هذه المؤشرات تعبر عن أوضاع الشركات. فلا بد أن يكون هناك ما يعكس صورة السوق.
هاني جنينة: دعني أقدم دعمًا لوجهة نظرك: بورصة ناسداك (Nasdaq) ألسنا نطلق عليها مجموعة الشركات السبع الكبرى (Mag 7) أو الخمس الكبرى؟ هذه الشركات تمثل الآن ثلاثة أرباع القيمة السوقية، موزعة على خمس أو ست شركات. وإذا حدث لها، لا قدر الله، أي شيء، فسنتعرض جميعًا لمشكلة كبيرة!
أحمد رضوان : إذن، هذا ليس وضعًا استثنائيًّا.
هاني جنينة: أقصد أن هناك تركّزًا في الأسواق العالمية.
أيمن صبري: انظر، هذه ليست القضية، وليست هي المسألة، إذا ذهبت إلى سوق غير جاذبة، لا تتوافر فيها الأوراق المالية الجيدة، وطبقت فيها أكثر المؤشرات تقدمًا وتطورًا، فلن تجذب مستثمرًا.
المستثمرون لديهم رغبة في الاستثمار في مصر
الأساس في الأمر هو أن وضع الاقتصاد الكلي لديك يتحسن الآن، وأن المستثمرين لديهم رغبة في الاستثمار في مصر، ويرون أنها قادرة على الصمود، وأن اقتصادها يتمتع بالصلابة، وقد خضع لاختبارات تحمل في ظل عدة حروب وقنابل وأزمات..
هاني جنينة: نخضع لاختبارات تحمل منذ ثلاث سنوات.
أيمن صبري: نعم، إنها اختبارات تحمل طبيعية، في ظل الحرب في غزة المجاورة، وغيرها من الأحداث، ومع ذلك يواصل اقتصادك العمل، وهو اقتصاد متنوع وجيد، أليس كذلك؟ وعملتك مستقرة.
أحمد رضوان: ولكن.
سوق المال تحتاج الآن إلى إدخال مجموعة من العناصر والمقومات الجديدة
أيمن صبري: ولكن سوق المال تحتاج الآن إلى إدخال مجموعة من العناصر والمقومات الجديدة.
هاني جنينة: لكن الهدف الذي أُنشئت سوق المال من أجله قد تعرض للتشويه؛ فقد أصبحت مصدرًا لتخارج المستثمرين، بدلًا من أن تكون مصدرًا لزيادة رؤوس الأموال.
أيمن صبري: بالضبط.
أحمد رضوان: أو أنها تؤدي غرضًا واحدًا من بين أغراضها.
هاني جنينة: التخارج، نعم.
رضوى إبراهيم: نعم، لأنه أحد أدوارها أيضًا.
أحمد رضوان: بناء على الدراسات، كيف ترى وضع السوق الآن مقارنة بوضعها قبل التعويم في عام 2024؟ وهل استعادت الشركات الموجودة في السوق قيمتها مقومة بالدولار مقارنة بمستوياتها قبل التعويمات؟
أيمن صبري: هناك شركات سبقت الدولار في الأداء، بل إن بعضها حقق نتائج جيدة جدًّا، فعلى سبيل المثال، إذا نظرنا إلى الشركات الكبرى منذ عام 2012 لـ2026، سنجد أن سهم البنك التجاري الدولي (CIB) حقق أربعة أمثال العائد المحقق بالدولار، بينما حقق سهم مجموعة طلعت مصطفى مثلي العائد المحقق بالدولار، إذا أردت توجيه رسالة إلى الشباب والمستثمرين الجدد، فإن أهم ما ينبغي لهم فهمه هو أن الزمن عنصر أساسي في الاستثمار، وهذا جزء من سنن الكون.
أهم ما ينبغي للشباب والمستثمرين الجدد فهمه هو أن الزمن عنصر أساسي في الاستثمار
لذلك، لا تحاولوا التسابق مع الزمن، هذا أحد الأمثلة التي نستخدمها لتوضيح الفكرة، لا تدخلوا السوق بهدف تحقيق مكسب سريع، بحيث تشتري السهم اليوم وتريد بيعه بعد أسبوع، أو حتى بعد ثانيتين! فهذا لا يُسمى استثمارًا، لأن الكون لم يُخلق بهذه الطريقة.
أحمد رضوان: لكن من يفكر بهذه الطريقة، فإن الضرر يقع عليه.
أيمن صبري: نعم، يقع عليه هو. هذه الممارسات لا تحقق أموالًا على المدى الطويل، ومن واقع الخبرة، فإن 99.9% ممن يشترون بهدف البيع بعد ربع ساعة قد يحققون ربحًا في إحدى الصفقات، لكن إذا نظرنا إلى 100 صفقة، فسنجد أنهم سيخرجون بخسارة، في الحقيقة، من أكثر الإستراتيجيات ربحية في أسواق المال أن تغلق شاشة التداول لمدة 12 عامًا، وتترك أسهمك كما هي.
رضوى إبراهيم: نعم الاستثمار طويل الأجل، هذا هو الشعار.
أحمد رضوان: أخيرًا ما الخطط المقبلة للجمعية المصرية للأوراق المالية «إيكما» (ECMA)؟
أيمن صبرى: نحن مؤسسة عريقة للغاية، ولدينا تواصل مع الجهات الحكومية، وبفضل مجلس الإدارة، نتمتع بالقدرة على التواصل مع هذه الجهات والاستفادة من خبراتنا في إبداء الرأي، ويتمثل دورنا في التوعية، ونحن ننظم باستمرار دورات تدريبية مرتبطة بسوق رأس المال، وهذا هو المجال الذي نعمل فيه: الدورات والتثقيف والتعليم (Education)، كما نتدخل في بعض الملفات عندما تحدث تطورات في السوق، ونتواصل مع الجهة الرقابية التي تستطلع رأينا في بعض المسائل.
رضوي إبراهيم : لديكم دور كبير.
أحمد رضوان: هل تتحدثون عن أي أمور مرتبطة بالوضع الذي نمر به حاليًا؟
أيمن صبري: لا توجد مسألة حديثة محددة نتحدث بشأنها الآن، لكننا نبدي رأينا في الموضوعات التي تطلب الهيئة رأينا فيها، أما هذه المسألة، فليس لدينا، سواء بوصفنا جمعية «إيكما» أو شركات أوراق مالية، القدرة على الوصول إلى 800 أو 900 ألف مستثمر، فنحن لم نصمم للقيام بهذه المهمة.
ياسمين منير: ألا توجد توصيات واضحة تطالبون بها وزارة المالية أو البورصة أو الهيئة العامة للرقابة المالية خلال هذه الفترة؟ هل لديكم مقترحات جديدة؟
صندوق حماية المستثمر يمكن أن يقوم بالتواصل وإرسال تنبيهات على الهواتف للتوعية
أيمن صبري: من وجهة نظري الشخصية، هناك تجربة لطيفة جدًّا في دبي، فإذا كانت لديك شركة هناك، فقد تتلقى تنبيهات بشأن موعد تقديم الإقرار الضريبي، أو تذكيرًا بأن موعد تقديمه يقترب، أو تنبيهًا إلى قرب انتهاء رخصة الشركة، ومن وجهة نظري، يمكن تطوير دور صندوق حماية المستثمر بطريقة حديثة، من خلال تطبيق «واتساب»، دون فرض قيود أو اتخاذ إجراءات ذات طابع بوليسي، لنفترض أن النظام رصد معاملات ذات نمط معين، فمن الممكن، دون أن أطلب من المستثمر إيقاف التداول على سهم أو الامتناع عن إجراء معين، استخدام نظام قائم على الذكاء الاصطناعي (AI) لإرسال رسائل توعوية إليه، مثل: انتبه، هناك مخاطر مرتبطة بأسهم معينة، وعليك الانتباه إلى هذه المخاطر، وأنا أؤمن بأهمية التوعية المستمرة، وقد كنت في إحدى الفترات عضوًا بمجلس إدارة صندوق حماية المستثمر، ورصدت واقعة.
رضوى إبراهيم: في أي عام حدث ذلك؟
أيمن صبري: حدث ذلك في عام 2012 أو 2013 تقريبًا، رصدت واقعة في السوق، ثم اتصل بي ثلاثة أشخاص أعرفهم، وكانوا يتحدثون عن شركة ويحملون بطاقات ائتمان مرتبطة بها، وكانت الشركة تزعم أن 96% من الأموال مضمونة بالدولار، وأنها تحقق عائدًا شهريًّا بنسبة 6%، وسألني أحدهم عن رأيي في الموضوع، وقال إن هناك ضمانًا صادرًا عن بنك في الخارج، لا أتذكر اسمه، ربما «ستار بنك»، ولم تكن المعلومات واضحة، ولاحظت أن القصة تكررت ثلاث مرات، فدرست الأمر خلال خمس دقائق، وتوصلت إلى أنه احتيال واضح.
فإذا كانت هناك جهة تضمن 96% من الأموال، فمن المفترض أن تكون قد استثمرت هذه النسبة في أدوات دخل ثابت تحقق عائدًا يتراوح بين 3% و5%، فكيف يمكنها أن تمنح المستثمرين عائدًا شهريًا بنسبة 6% على كامل الأموال؟ هذا يعني أن الأمر احتيال، وذهبت إلى مجلس إدارة الصندوق وقلت لهم: انتبهوا، ستحدث كارثة في البلد. وقد حدثت بالفعل، واقترحت أن ينظم الصندوق حملات توعية يومية، وحصلت على موافقة رئيس هيئة سوق المال آنذاك على إطلاق هذه الحملات.
وكان المقترح أن نُعرف الناس بالممارسات القائمة على الضمانات الوهمية والشركات الوهمية، وأن ننشر صفحة توعوية في صحيفة «الأهرام» كل أسبوع، على مدار الأسابيع الـ52 في السنة، ولكن بعض أعضاء المجلس رفضوا المقترح، وقالوا إن هذا الأمر ليس من اختصاصنا، فقلت لهم: لدينا مليارات من الجنيهات، ولا نفعل بها شيئًا. إذا كنت تسألني عن الإجراء الذي ينبغي اتخاذه الآن، والجهة المسؤولة عنه، فهي صندوق حماية المستثمر، لو كنت أحد أعضاء مجلس إدارة الصندوق أو الإدارة التنفيذية، لفكرت في الاستفادة من الغطاء القانوني المتاح لي للتواصل عبر تطبيق واتساب مع جميع المتعاملين، بغض النظر عن شركة السمسرة التي يتعاملون معها.
ياسمين منير: إنهم يستمعون إلينا الآن بالفعل.
أيمن صبري: وأبدأ في إعداد نماذج تحليلية ذكية، فعندما ألاحظ، مثلًا، نمطًا مفرطًا من التعاملات في ورقة مالية معينة، أصنف هذه الورقة داخليًّا، دون الإعلان عن أنها تبدو من الأسهم الوهمية أو ما شابه ذلك، وإذا لاحظت أن أحد المتعاملين يتعامل فيها بطريقة معينة، أرسل إليه رسالة مختلفة عن غيره، أما من لا أجد لديه هذا النمط من التعاملات، فلن أرسل إليه الرسالة نفسها، ويمكنني أيضًا إرسال تأكيدات التداول نيابةً عن جميع شركات السمسرة، لضمان عدم تعامل أي شخص على حساب شخص آخر بشكل غير سليم. كل هذا ممكن، ويمكن تنفيذ كل هذه الإجراءات.
ياسمين منير: أستاذ إيهاب، نتحدث منذ فترة عن الطروحات الحكومية، وقد طال انتظارها، لكننا وصلنا الآن إلى مرحلة نتحدث فيها عن تنفيذ جدول زمني، وعن طرحين كبيرين قبل نهاية العام، ثم شهدت السوق حركة تصحيح قوية، لدرجة أن بعض قيادات السوق بدأت تتساءل: ما الذي يحدث في برنامج الطروحات؟ فكلما اقتربنا من البدء، تحدث انتكاسة، ونحن نتحدث الآن عن الأمر.
وبغض النظر عن الحروب والظروف المحيطة، قلنا إن الأصول الجيدة ستؤدي دورها، لكن السوق نفسها بدأت تُظهر مؤشرات غير مطمئنة، ونتحدث اليوم عن أن تركيبة المستثمرين ليست مطمئنة بما يكفي. لذلك، قد تواجه الطروحات هذه المشكلة أيضًا؛ فحتى إذا نجحت من حيث التغطية، وتمكنت بنوك الاستثمار من الترويج لها بصورة جيدة، فإن أداءها لاحقًا قد لا يكون مؤشرًا إيجابيًا لاستكمال البرنامج أو تنفيذ الطروحات الخاصة. ما توصياتك؟ وهل ترى أن التوقيت الحالي مناسب، أم أن هناك إجراءات ينبغي اتخاذها؟ وهل الأصول المطروحة قادرة بالفعل على الحفاظ على استقرارها؟
نجاح الطروحات مرهون بتحديد سعر عادل يتيح للمستثمر تحقيق أرباح من استثماره
إيهاب رشاد: حسنًا، نجاح الطروحات مرهون بعامل واحد، وهو تحديد سعر عادل يتيح للمستثمر تحقيق أرباح من استثماره.
رضوى إبراهيم: عادل؟
ياسمين منير: جاذب وليس عادلًا.
إيهاب رشاد: أو كما تريدين أن تقولي: سعر جاذب، لدينا تجربة حدثت عام 2005، عندما طُرحت أسهم سيدي كرير بسعر 70 جنيهًا، وبلغ سعرها 120 جنيهًا في أول يوم تداول، ماذا حدث بعد ذلك مع أموك؟ اصطف الناس في طوابير ثم حدث الأمر نفسه مع المصرية للاتصالات؛ فقد باع بعض الناس شققهم وذهبهم وسيارات الأجرة، وغير ذلك، حتى يتمكنوا من الاستثمار في البورصة، وكان بينهم أشخاص لم تكن لهم أي صلة بالبورصة من قبل، لكنهم شعروا بأن هناك كنزًا في هذا المجال.
إذا بدأت الحكومة اليوم برنامجًا للطروحات، حتى في ظل ظروف صعبة، وكان السعر جاذبًا للمستثمر الذي سيشتري الأسهم، فإن ذلك قد يحقق نتائج إيجابية، دعونا نستخدم تعبير السعر الجاذب بدلًا من السعر العادل، وإذا تمكنت الحكومة من منح المستثمر فرصة لتحقيق أرباح منذ أول جلسة تداول، فإن هذه الأرباح لن تعود بالنفع على المستثمر وحده. فإذا طرحت الحكومة 10% أو 15% أو حتى 20% من الشركة، فستظل نسبة الـ80% المتبقية مملوكة للحكومة، وبالتالي ستنعكس الفوائد والأرباح التي تتحقق على.
هاني جنينة: إعادة تقييم لما تبقى.
إيهاب رشاد: بالضبط، ستكون الحكومة هي المستفيدة على المدى الطويل، خصوصًا أنها ستتمكن من طرح جزء آخر من الشركة بعد سنوات، أي بعد أكثر من عام. وقد شهدنا شركات عدة طُرحت للاكتتاب العام الأولي، ثم بيعت حصص منها على مراحل، وأبرزها ربما الشرقية للدخان، التي جرى بيع حصص منها على مدى سنوات طويلة، وفي كل مرة بأسعار مختلفة. لذلك، فإن أهم عامل في برنامج الطروحات، أولًا، هو السعر.
أيمن صبري: استمر بيع حصص من الشرقية للدخان حتى العام الماضي.
رضوى إبراهيم: نعم، وما زالت هناك حصة صغيرة تُباع حتى الآن.
إيهاب رشاد: نحن نتذكر الشرقية للدخان بدأ الحديث عن طرحها منذ التسعينيات، ونحن الآن في عام 2026، ومع ذلك لم يبع جزء منها إلا خلال العام الماضي، لذلك، فإن السعر هو العامل الذي سيجذب العميل أو المستثمر، سواء كان مستثمرًا محليًا أو أجنبيًا، أما المستثمر المحلي، فهل يستطيع اليوم استيعاب طرح بحجم بنك القاهرة أو شركة مصر لتأمينات الحياة؟ أشك في ذلك، نحن بحاجة إلى استقطاب مستثمرين من الخارج، وإجراء جولات ترويجية (Roadshows) متميزة في عدد من العواصم المالية المعروفة.
يجب أن أذهب للقاء المستثمر الذي أرغب في استقطابه، وأن أجلس معه وجهًا لوجه (Face to face) ، وينبغي أن يلتقي المستثمر بالشخص المسؤول عن إدارة الشركة، وأن يشارك المدير المالي (CFO) والرئيس التنفيذي (CEO)، إلى جانب لجنة من الشركة، في عرض خططها المستقبلية وإقناع المستثمر بآفاق نموها.
إذا استطعت جذب مستثمر أجنبي للاستحواذ على 20% أو 25% أو 30% من حجم الطرح.. فسأضمن وجود مستثمر طويل الأجل نسبيًا
إذا استطعت جذب مستثمر أجنبي للاستحواذ على 20% أو 25% أو 30% من حجم الطرح، فسأضمن وجود مستثمر طويل الأجل نسبيًّا، لن يدخل اليوم لشراء السهم ثم بيعه بعد أسبوع، خلال أول جلسة تداول، كما قد يفعل بعض الأفراد الذين يشترون للاستفادة من أول 5 جنيهات أو 10 جنيهات، أو لتحقيق مكاسب بنسبة 10% أو 15% ثم الخروج من الاستثمار.
ياسمين منير: كيف ترى التقسيم الأنسب للطرح؟ ما النسبة التي ينبغي تخصيصها للاكتتاب العام، وما النسبة المخصصة للطرح الخاص للمؤسسات؟
يُفضل أن يكون الطرح الخاص هو الأوسع والأكبر
إيهاب رشاد: يُفضل أن يكون الطرح الخاص هو الأوسع والأكبر، لسببين أساسيين، هما الاستمرارية وتعزيز الثقة (Trust) في السوق، فالأفراد مهما بلغ عددهم، قد يستمرون في الاستثمار لمدة عام، لكن ليس بالضرورة أن يواصلوا الاستثمار في العام التالي.
ونحن ننصح الأفراد دائمًا بأنه عند شراء الأسهم، ينبغي اختيار استثمارات ذات قيمة يمكن أن تنمو بمرور الوقت، لا أن يكون الهدف بيع السهم بعد نصف ساعة أو يومين أو خمسة أيام، والأفضل هو بناء الاستثمار تدريجيًا على مدى سنوات طويلة، مع استثمار أموال لا يحتاج المستثمر إلى استخدامها في الوقت القريب.
أحمد رضوان: لدي سؤال في هذه النقطة، رأينا الطرح الجاري العمل عليه حاليًا لشركة «إم إن تي حالا» (MNT-Halan)، كما رأينا الاتفاقية المبرمة مع البنك التجاري الدولي للمشاركة بملياري جنيه في هذا الطرح. أشعر بأن هذه المرة الأولى التي يحدث فيها الأمر بصورة عكسية؛ إذ اعتدنا أن يُنفذ الطرح الخاص أولًا، ثم يتم الإعلان عن دخول مستثمرين بعينهم، أما الآن فيبدو لي أن هذه من الحالات التي يُعلن فيها الأمر قبل الطرح.
رضوى إبراهيم: إن الاتفاق يعلن مسبقًا.
ياسمين منير: كانت هناك حصص يتم الاتفاق عليها.
أحمد رضوان: بالضبط، أتحدث عن مثل هذه الأساليب، فعندما تستعد لطرح شركة بحجم مصر لتأمينات الحياة، وتعلن قبل بدء الإجراءات أنك أبرمت اتفاقات مع مؤسسات كبرى، مثل «س» و«ص» و«ع»، للمشاركة بنسب كبيرة، أعتقد أن ذلك قد يكون حلًا مهمًا.
عند شراء الأسهم ينبغي اختيار استثمارات ذات قيمة يمكن أن تنمو بمرور الوقت
إيهاب رشاد: لكن يجب الانتباه إلى أننا نتحدث عن شركتين، سواء بنك القاهرة أو مصر لتأمينات الحياة، وهما اسمان قادران في حد ذاتهما على جذب المستثمرين، المشكلة التي قد نواجهها اليوم ستكون في شركات أخرى.
أحمد رضوان: نحن جميعًا نعلم أن الشركتين قادرتان على جذب المستثمرين، ومع ذلك يتكرر تأجيل الطروحات في كل مرة.
رضوى إبراهيم: بنك القاهرة قبل جائحة كورونا مباشرة، أُجريت أيضًا جولة ترويجية لطرحه.
مستثمرون في الخليج مهتمون بالاستحواذ الكامل على بنوك في مصر.. وهذا توجه قائم بالفعل
إيهاب رشاد: كنت أعمل في دبي آنذاك، وحضرت جولة ترويجية أُقيمت في الجونة لبنك القاهرة، وربما كنا الشركة الوحيدة التي التقت مسؤولي البنك خلال تلك الجولة؛ إذ سافرنا من دبي لحضور الاجتماع مع مسؤولي البنك، وبعد اجتماعنا، الذي كان أول اجتماع مع مسؤولي البنك، أُعلن تأجيل الطرح، ثم غادروا.
ياسمين منير: نعم.
إيهاب رشاد: حدث ذلك منذ سنوات طويلة، ولا أنسى أنني جلست مع المسؤولين عن الطرح وقتها، على أساس أننا سنعمل على جذب استثمارات من الخليج للمشاركة فيه.
رضوى إبراهيم: قبل كورونا، كنا قد نشرنا أخبار الجولة الترويجية في حينها.
إيهاب رشاد: أنا أؤكد أنني حضرت اجتماعًا مع المسؤولين.
ياسمين منير: لكن الظروف تغيرت الآن.
إيهاب رشاد: كان الاجتماع من نوع الاجتماعات الثنائية المباشرة (One-to-one meeting)، وكنت أجلس مع رئيس مجلس الإدارة آنذاك ومسؤولي بنك القاهرة، وكان الهدف هو التخطيط لجذب مزيد من الأعمال والاستثمارات (To attract more business).
أحمد رضوان: هنا تكمن الفكرة: ما الحلول غير التقليدية التي يمكن تطبيقها؟ كما نتحدث الآن عن الاتفاق الذي أبرمه البنك التجاري الدولي مع «إم إن تي حالًا»، ما الحلول التي يمكن أن تبدو جديدة في شكلها، حتى لو لم تكن جديدة في مضمونها؟
إيهاب رشاد: ألا يوجد أشخاص مسؤولون عن الطروحات؟ يجب أن يخرج هؤلاء لمقابلة المستثمرين.
ياسمين منير: لكنهم يلتقون المستثمرين بالفعل، نتحدث عن بنك القاهرة الذي أجرى جولة ترويجية، وعن وزير الاستثمار أخبرنا بأن مصر لتأمينات الحياة تجري جولة ترويجية أيضًا، وأن مسؤوليها سافروا لهذا الغرض. لقد نُفذت جميع الإجراءات.
إيهاب رشاد: يتبقى لدينا عامل السعر.
ياسمين منير: رأينا أيضًا في وثائق صندوق النقد الدولي أن مؤسسات كبيرة تتحدث عن الاستحواذ على حصص.
هاني جنينة: هل يمكننا تطبيق إجراء بسيط؟ أعلم أنه ربما لن يُنفذ، لكننا رأيناه في الخليج، عندما طرحت شركة «أرامكو» (Aramco) أسهمها، ماذا فعلت لجذب المستثمرين؟ كانت السعودية تسعى إلى جذب مستثمري الأسواق الناشئة (Emerging Markets)، وكانت هناك عوامل تساعدها بالطبع، من بينها وجود شركات مرتبطة بها أو تعمل في السوق نفسها، وحرصت أرامكو على تقديم ما يناسب المستثمر الأجنبي، وتعهدت بتوزيعات.
إيهاب رشاد : إيصالات.
هاني جنينه : توزيع نقدية سنوية بقيمة 75 مليار دولار لمدة.
أحمد رضوان: ماذا تقصد بالتعهد؟
هاني جنينة: أقصد التوزيعات النقدية.
ياسمين منير: لقد حددت حدًّا أدنى للتوزيعات.
هاني جنينة: نعم، سواء انخفض سعر النفط إلى الصفر أو ارتفع إلى 200 دولار للبرميل، فإن الشركة ستدفع للمستثمرين توزيعات بقيمة 75 مليار دولار.
أحمد رضوان: هل ورد ذلك في نشرة الطرح؟
هاني جنينة: نعم، ورد في نشرة معلنة، مع التزام واضح (Committed) .
ياسمين منير: هذا عنصر جذب واضح وصريح ومباشر؛ إذ يحصل المستثمر على تدفق نقدي (Cash flow) بصرف النظر عن القرارات التي ستتخذها أرامكو أو طبيعة أعمالها.
أحمد رضوان: هذه هي الأفكار التي نتحدث عنها.
هاني جنينة: سأذكر مثالًا آخر، عندما طُرحت شركة «سالك» (Salik) ، وغيرها من الشركات، رأينا نماذج مشابهة، وقد التقينا مؤخرًا، إلى جانب سالك، بمسؤولي شركة «أدنوك» (ADNOC) في الإمارات، وكان يوسف سالم، المدير المالي للشركة (CFO)، يتحدث معنا عن الفكرة نفسها، فقد وضعت أدنوك، لمدة خمس أو سبع سنوات، لا أذكر تحديدًا، نظامًا للتوزيعات النقدية (Dividends) يتضمن حدًّا أدنى ثابتًا، إلى جانب مكافآت إضافية.
أحمد رضوان: أي إن هناك جزءًا متغيرًا، لكن مع وجود نسبة ثابتة.
هاني جنينة: هناك حد أدنى، وإذا حققت الشركة أرباحًا أفضل، يحصل المستثمر على مكافأة إضافية، الأمر يشبه اتفاقات الشراكة في الأراضي؛ فأنا، بصفتي مستثمرًا، عندما أدخل في الاستثمار، أريد ضمانًا لحد أدنى من العائد.
أحمد رضوان: أي حد أدنى فوق النطاق المتفق عليه (Corridor)، على سبيل المثال.
ظاهرة المضاربات العشوائية ليست مقتصرة على السوق المصرية وتمتد إلى الأسواق العالمية
هاني جنينة: بالضبط، إذا دخل المستثمر الطرح، وأخبرته مثلًا أن بنك القاهرة سيوزع عليه سنويًّا نسبة 30%، وفقًا للآلية التي سيُتفق عليها، فلماذا أحتاج إلى إجباره على الدخول؟ سيكون لديه التزام واضح بالتوزيعات، وينطبق الأمر نفسه على مصر لتأمينات الحياة.
أيمن صبري: يشبه ذلك أيضًا آلية الضمان خلال أول 30 يومًا.
ياسمين منير: كنت سأشير إلى ذلك، لكن هذه الآلية تهدف إلى ضمان عدم انخفاض سعر السهم، بينما نتحدث هنا عن حافز للاستثمار.
هاني جنينة: الآلية الأولى تستهدف استقرار سعر السهم.
ياسمين منير: أما ما نتحدث عنه الآن.
هاني جنينة: بل إن الآلية التي أتحدث عنها تمنح المستثمر قدرًا من الأمان فيما يتعلق بالتدفقات النقدية للشركة، وليس مجرد ضمان وجود طرف آخر يشتري منه الأسهم، فالأمر لا يتعلق بأن بنك الاستثمار سيدعمه أو أن جهة أخرى ستتدخل لشراء السهم.
أحمد رضوان: نحن نريد أدوات تقلل حاجة الشركات إلى اللجوء إلى مثل هذه الآليات.
ياسمين منير: أعتقد أن الآلية التي نتحدث عنها أثبتت في حالات عديدة أن لها دورًا يمكن الاستفادة منه.
هانى جنينة: أعتذر عن الإطالة في هذه النقطة، لكننا تحدثنا مع عدد من الشركات المقيدة في البورصة والمملوكة للدولة، دون ذكر أسمائها، وهي شركات تحظى باهتمام كبير من المستثمرين العرب، ومن بينها شركات تعمل في الموانئ والأسمدة وغيرها، الأستاذ أيمن والأستاذ إيهاب يعرفانهم، ومن البنود الرئيسية في اتفاقات المساهمين العرب .
أيمن صبري : اتفاقية المساهمين (Shareholder Agreement)
هانى جنينة: الالتزام بتوزيع الأرباح النقدية (Dividends) ، فهؤلاء المستثمرون يحتاجون إلى توزيعات نقدية يسددون من خلالها التزاماتهم أيضًا، خصوصًا إذا كانوا تابعين لصندوق سيادي حكومي أو جهة استثمارية من هذا النوع.
أيمن صبري: يريد المستثمر أن يرى الدورة.
هاني جنينة: وسأذكر نقطة أخرى: في بعض الشركات، لا يحتاج المستثمر إلى إقناعه بالشراء، بل يطلب بنفسه زيادة حصته إلى 90%، دون ذكر أسماء شركات بعينها، مثل الإسكندرية لتداول الحاويات، فالتدفقات النقدية الخارجة من الشركة تمثل عامل جذب قويًّا جدًّا في الطروحات الحكومية.
ياسمين منير: أستاذ إيهاب، أريد أن أختتم هذه الجزئية بسؤال: هل تلمس وجود شهية استثمارية لدى المستثمر العربي في ظل الاضطرابات الحالية؟ وماذا عن المستثمر الأجنبي الذي يتبنى موقفًا متحفظًا نسبيًّا منذ فترة، حتى لو كان يرى أن السوق المصرية إيجابية؟
المستثمر الخليجي بات ينظر إلى مصر باعتبارها وجهة توفر قدرًا من الأمان والطمأنينة للاستثمار
إيهاب رشاد: نعم، عُقدت عدة اجتماعات في الخليج خلال الفترة الماضية، وأرى أن هناك مستثمرين مهتمين بالاستحواذ على بنوك في مصر.استحواذ كامل، هذا توجه قائم بالفعل (Approach) .
أحمد رضوان: هل تقدمون لهم مقترحات؟
إيهاب رشاد: لا أستطيع القول إنني قدمت مقترحات بالمعنى الدقيق، لكنني تحدثت بالفعل مع أحد البنوك في مصر، وعرضت عليه الموضوع، واقترحت أن نتواصل مع الجهة المهتمة ونبدأ اتخاذ الإجراءات اللازمة، بالطبع مثل هذه الأمور لا تُحسم في يوم واحد أو خلال شهر، لكن هناك بالفعل مؤسسة مالية مهتمة بالاستحواذ على بنك كامل، ولديها القدرة على ذلك، كما أن لديها توجهًا من مجلس إدارتها للدخول إلى السوق المصرية.
إضافة إلى ذلك، وبعد الاضطرابات التي شهدتها منطقة الخليج، أصبحت مصر وجهة جاذبة للاستثمار بدرجة أكبر، فالمستثمر الخليجي بات ينظر إلى مصر باعتبارها وجهة توفر قدرًا من الأمان والطمأنينة للاستثمار، ويمكنه الوصول إلى القاهرة بالطائرة خلال ساعتين، فالمسافة ليست بعيدة، بخلاف بعض المناطق الأخرى التي قد يصعب الوصول إليها أو ضمان استقرار الاستثمارات فيها والشعور بالاطمئنان تجاهها.
لذلك، أرى أن مصر أصبحت أكثر جذبًا للاستثمارات بعد حالة القلق التي شهدتها منطقة دول مجلس التعاون الخليجي (GCC) عمومًا، لكننا نحتاج إلى مزيد من الاهتمام بطبيعة الأصول والشركات التي سنطرحها أمام المستثمرين.
ياسمين منير: هل ترى فرصًا مهمة في قطاعات أخرى بخلاف القطاع المالي؟
إيهاب رشاد: انظري، يتجاوز عدد سكان مصر 100 مليون نسمة.
ياسمين منير: الاستهلاكي، الغذائي.
فرص استثمارية في أي نشاط يرتبط بالصناعات الغذائية أو الصناعات الدفاعية أو الشمول المالي أو الخدمات المالية غير المصرفية أو البتروكيماويات أو التصدير وجذب الدولار
إيهاب رشاد: أي نشاط يرتبط بالصناعات الغذائية أو الصناعات الدفاعية أو الشمول المالي، الذي نعمل عليه، أو الخدمات المالية غير المصرفية، أو البتروكيماويات، أو التصدير وجذب الدولار، يمثل فرصة استثمارية، وينطبق الأمر نفسه على الموانئ والمطارات وكل الأنشطة المرتبطة بها، فجميع هذه المجالات توفر فرصًا للاستثمار داخل مصر.
رضوى إبراهيم: أستاذ هاني، هل يمكنك توضيح القطاعات التي تشهد تطورًا على مستوى القرارات أو التوجهات الاستثمارية؟
هانى جنينة: هل تقصدين القطاعات التي تضم شركات مدرجة في البورصة أم القطاعات عمومًا؟
رضوى إبراهيم: لا أقصد الشركات المدرجة فقط، بل الشركات المدرجة وغير المدرجة. نريد أيضًا تقديم نصائح للمستثمرين الذين يفكرون في صفقات استثمار مباشر، ومن خلال قراءتك للسوق خلال الفترة الحالية، ما القطاعات التي ترشحها لهذا النوع من الصفقات؟ وإذا تحدثنا عن الاستثمار في الأسهم، فما القطاعات التي ترين أن لديها فرصًا واعدة، ويمكن أن يستمر نشاطها؟
هاني جنينة: أرى أن القطاعين اللذين ذكرهما الأستاذ إيهاب من أهم القطاعات للاستثمار المباشر، وهما القطاع المالي في مصر، سواء المصرفي أو غير المصرفي، فكلاهما يحظى باهتمام كبير، أما القطاع اللوجستي، فنحن نراه قطاعًا واعدًا. ودائمًا ما أمزح بشأن هذا الموضوع؛ فقد انضم إلينا مؤخرًا زميل في إدارة البحوث، وتولى تغطية قطاع اللوجستيات منذ شهرين أو ثلاثة أشهر، وجميع الشركات التي يغطيها تشهد صفقات استحواذ، قلت له مازحًا: يبدو أنك لن تعمل معنا أكثر من شهرين، لأن الشركات ستخرج من السوق تباعًا، حظك يشبه تمامًا حظ بنك القاهرة؛ فكلما اقترب موعد طرحه، حدث شيء جديد.
القطاع اللوجستي سيشهد نشاطًا في صفقات الاستحواذ وجميع الشركات المدرجة فيه تقريبًا ستتأثر بشكل أو بآخر
لكن قطاع اللوجستيات واعد بالفعل، كما قال الأستاذ إيهاب، لأن مصر أصبحت ممرًا لوجستيًا (Corridor)، وأعتقد أن القطاع سيشهد نشاطًا في صفقات الاستحواذ، وأن جميع الشركات المدرجة فيه تقريبًا ستتأثر بهذا النشاط، بشكل أو بآخر.
رضوى إبراهيم: هل تتوقعون بالفعل إتمام صفقة استثمار مباشر في القطاع المصرفي؟ نحن نعلم أن الحكومة خاضت على مدار سنوات مفاوضات بشأن بنكين، وانتهى الأمر بطرح أحدهما في السوق، بينما ينتظر طرح الآخر، وكانت هناك صفقات استثمار مباشر مطروحة للتنفيذ، لكن يبدو أن الحكومة لن تغير نهج البيع القائم على السعر وحده، أليس كذلك؟
أحمد رضوان : أو ينظر إلى القطاع الخاص.
هاني جنينة: قد تكون هناك فرص في القطاع الخاص أيضًا، فليس من الضروري أن تكون جميع الصفقات في صورة طروحات عامة، على سبيل المثال، دخل مستثمر إماراتي كبير في إحدى الشركات المعروفة، واستثمر فيها ثم توسع من خلالها خارج مصر، وهناك بنوك خليجية تعمل في مصر بدأت الاستحواذ على شركات في مجال التمويل غير المصرفي، والأستاذ إيهاب والأستاذ أيمن يعرفان الشركة التي أتحدث عنها، كما أن هناك صفقة حديثة كانت قيد التنفيذ في هذا المجال.
رضوى إبراهيم: أنا أقصد تحديدًا ما إذا كنتم تتوقعون حدوث استحواذ على بنك يعمل في مصر خلال الفترة الحالية أو في الأجل القريب.
هاني جنينة: الأستاذ إيهاب يشاركنا معلومة عن وجود رغبة في الاستحواذ، وهذا أمر واضح.
رضوى إبراهيم: هو يتحدث عن وجود رغبة لدى مستثمر، لكن السؤال هو: هل ترى أن هذه الرغبة يمكن أن تتحول إلى صفقة فعلية؟ لقد شهدنا مسارًا طويلًا من المفاوضات بشأن المصرف المتحد، ثم بنك القاهرة.
هاني جنينة: ربما، خصوصًا مع استقرار سعر الصرف.
رضوى إبراهيم: حتى إذا لم يصدر إعلان رسمي، فلا أحد يستطيع إنكار أن هناك مفاوضات جرت بالفعل.
أحمد رضوان: المقصد هنا أن الصفقات بين شركات القطاع الخاص لا تواجه بالضرورة مستوى التردد نفسه الذي قد تواجهه الصفقات الحكومية، وبالتالي قد تكون هناك فرص لاستحواذات في البنوك المملوكة للقطاع الخاص.
رضوى إبراهيم: أرى الأمر بهذه الطريقة دائمًا: طالما أنني لا أملك المعلومات الكاملة، ولا أعرف الجهة التي ستدخل بدلًا من الجهة التي ستخرج، فمن الصعب تكوين صورة واضحة، في عدد من الصفقات التي شهدها القطاع المصرفي، كان التركيز ينصب على معرفة الطرف الذي سيخرج أكثر من الاهتمام بمعرفة الطرف الذي سيدخل.
أحمد رضوان: بالتأكيد.
رضوى إبراهيم: هذه هي الفكرة.
البنوك التي تحمل علامة تجارية محلية بالأساس وليست مرتبطة بمجموعة دولية.. أكثر عرضة للاستحواذ
أيمن صبري: إذا نظرنا إلى القطاع المصرفي، فهل تتخيلين مثلًا أن يترك بنك «إف إيه بي» (FAB) فرعه في مصر لمصلحة «سيتي بنك» الذي يرغب في شرائه؟ هذا أمر غير مرجح، متى كانت عمليات التخارج من القطاع المصرفي تحدث؟ عندما يكون البنك قديمًا ولا يحمل علامة تجارية دولية قوية (International Brand)، أو عندما تكون هناك مساهمات مشتركة يمكن إعادة ترتيبها.
على سبيل المثال، استحوذت مجموعة «سوسيتيه جنرال» على البنك الأهلي سوسيتيه جنرال، أو عندما تنتقل الملكية إلى جهة تتوافق مع طبيعة السوق ومتطلباته، ومن استحوذ على البنك الوطني المصري؟ هل كان البنك الأهلي الكويتي أم بنك الكويت الوطني (NBK)؟ وبوجه عام، فإن البنوك الأكثر عرضة للاستحواذ هي التي لا ترتبط بمجموعة مصرفية دولية، لكنها تمتلك علامة تجارية محلية (Local Brand)، لا أعتقد، على سبيل المثال، أن بنك «الإمارات دبي الوطني» (Emirates NBD) سيُباع إلى «سوسيتيه جنرال». هذا السيناريو غير مرجح.
هاني جنينة: أو قد يكون البنك تابعًا لمجموعة دولية، لكن قواعد رأس المال (Capital) لديه تفرض قيودًا شديدة، فيقرر المساهم الخروج بسبب مخاطر سعر الصرف، ثم يدخل بنك عربي مكانه.
أحمد رضوان: أو قد يكون التخارج جزئيًّا، كما حدث مع «إتش إس بي سي» (HSBC)
أيمن صبري: عندما خرج من نشاط التجزئة المصرفية (Retail) ، فهناك مؤسسات تتخارج من هذا النشاط تحديدًا، ولكن إذا أردنا تحديد البنوك الأكثر عرضة للاستحواذ، فعلينا النظر إلى البنوك التي تحمل علامة تجارية محلية بالأساس، وليست مرتبطة بمجموعة دولية.
إيهاب رشاد: لكن انتبهوا إلى أننا شهدنا بالفعل تخارج «إتش إس بي سي» من نشاط الأفراد لمصلحة «الإمارات دبي الوطني»، فيما يتعلق بمحفظة التجزئة.
أيمن صبري: المقصود حسابات التجزئة المصرفية (Retail accounts)، وليس بيع البنك نفسه.
رضوى إبراهيم: وشهدنا أيضًا تخارج «باركليز» (Barclays) و«بي إن بي باريبا» (BNP Paribas).
هانى جنينة: حدث ذلك في فترة كانت مصر تعاني فيها من تقلبات سعر الصرف، وهو ما كان يؤثر في كفاية رأس المال (Capital adequacy).
أيمن صبري: قد تتخذ المؤسسة قرارًا بالخروج من السوق، لكن الأمر لا يحدث دائمًا بالطريقة التقليدية نفسها، وأعتقد أن قطاع الأدوية (Pharmaceuticals) قد يشهد عمليات استحواذ على حصص (Stake acquisition)، وربما يصل الأمر إلى استحواذ كامل (Full acquisition) في بعض الحالات.
نعمل على ترتيب لقاءات بين ممثلي إحدى شركات الاستثمار الكبرى في البحرين مع عدد من البنوك في مصر
إيهاب رشاد: أضيف إلى ذلك أن هناك حاليًا اتصالات (Communication) مع إحدى شركات الاستثمار الكبرى في البحرين، وهي شركة مدرجة في أسواق مالية، ومن المقرر أن يأتي ممثلوها خلال النصف الثاني من نوفمبر، ونعمل على ترتيب لقاءات لهم مع عدد من البنوك في مصر.
أحمد رضوان: أنت تتحدث بالألغاز، وبعد ذلك سيتصل بك الصحفيون في الصحف الأخرى ليسألوك عن الرقم والتفاصيل.
ياسمين منير: نحن نتحدث عما طُرح على هذه الطاولة.
إيهاب رشاد: لا، أنا أتحدث عن أمر حقيقي، وكل شيء موثق برسائل البريد الإلكتروني، وهناك اتصالات مستمرة بالفعل.
أحمد رضوان: لكننا نريد معرفة المعلومة كاملة.
ياسمين منير: إذا استطعت توضيح المزيد الآن، فسيكون ذلك جيدًا.
إيهاب رشاد: لا مانع لدي، لكنني أحتاج إلى الرجوع إليهم أولًا للتأكد من السماح لي بالإفصاح عن التفاصيل، لأن الأمر يتعلق بهم أيضًا.
رضوى إبراهيم: ليس من الضروري أن تُعلن التفاصيل خلال اللقاء، لكن يمكن نشرها لاحقًا في “حابي”.
إيهاب رشاد: لا توجد مشكلة، وسأمنحكم أسبقية النشر في هذا الموضوع.
رضوي إبراهيم: لنعد إلى القطاعات المرتبطة بالأسهم، ما القطاعات التي ترونها جذابة من حيث التقييمات؟
القطاع المصرفي في مصر سيشهد طفرة خلال العام المقبل
هاني جنينة: أعتقد أن القطاع المصرفي في مصر سيشهد طفرة خلال العام المقبل، بإذن الله، أما القطاع اللوجيستي فنحن نفضل بعض شركاته، لكن تقييمات بعضها تعكس قيمتها العادلة، ونحن مهتمون أيضًا بقطاع الإنشاءات، لكن ليس بجميع شركاته؛ إذ نوصي بشركة واحدة كبيرة وذات سمعة جيدة.
أنشطة التمويل غير المصرفي ستستعيد قوتها مع انتعاش الطلب الاستهلاكي خلال العام المقبل
وبالنسبة إلى أنشطة التمويل غير المصرفي، فهي تتعرض لضغوط هذا العام بسبب قرارات البنك المركزي، وأعتقد أن ذلك مؤقت، وأن السوق ستعيد ترتيب أوضاعها، ثم تستعيد هذه الأنشطة قوتها مع انتعاش الطلب الاستهلاكي خلال العام المقبل، ونرى كذلك فرصًا في قطاع المدفوعات الرقمية، لكن بصورة انتقائية، وليس في جميع الشركات، وأعتقد أن هذا القطاع سيشهد نموًّا خلال العام المقبل.
رضوى إبراهيم: هل توجد قطاعات لا تزال غائبة عن التمثيل في البورصة؟ كنا نسمع كثيرًا في السابق عن قطاع السياحة، على سبيل المثال.
هاني جنينة: بدأ قطاع السياحة يحصل على تمثيل في البورصة.
أيمن صبري: قطاع السياحة موجود بالفعل في «أوراسكوم للتنمية» (Orascom Development)، إذ يأتي نحو 56% من إيراداتها من الفنادق.
هاني جنينة: وحتى «طلعت مصطفى» أصبحت أكثر حضورًا في القطاع السياحي.
أيمن صبري : طلعت مصطفى 27% .
أحمد رضوان: ماذا عن الطروحات الخاصة؟ لم نتحدث عنها بعد.
رضوى إبراهيم: كنت أريد الحديث عن شركات مثل «ترافكو» (Travco).
هاني جنينة: سأوضح نقطة هنا يا أستاذة رضوى.
رضوى إبراهيم: لم أقصد الشركات التي تنشئ القرى السياحية والمنتجعات، بل شركات السياحة والخدمات الفندقية والطيران وغيرها، أي الأنشطة السياحية والخدمية نفسها.
الطيران نشاط جيد لكن ربحيته ليست بالقدر الذي يتصوره البعض.. والتعليم سيشهد طفرة كبيرة وخاصة الجامعي
هاني جنينة: الطيران نشاط جيد، لكن ربحيته ليست بالقدر الذي يتصوره البعض، وهناك قطاع آخر أريد الإشارة إليه، وكنت قد نسيته، وأعتقد أنه سيشهد طفرة كبيرة في مصر، وهو قطاع التعليم، وخاصة التعليم الجامعي.
المدارس تحقق أرباحًا بالفعل، لكننا لمسنا الأمر بصورة مباشرة من خلال «أهلي فاروس»، فهناك مستثمرون، لن أستطيع ذكر أسمائهم، يمتلكون قطع أراضٍ كبيرة، وبدأوا في دراسة قطاع التعليم الجامعي بعدما تعرفوا على هوامش ربحيته، وكانت الأرقام لافتة للغاية، وعندما تعمل الجامعة بكامل طاقتها الاستيعابية، بعد مرور خمس أو ست سنوات على تشغيلها وامتلاء مقاعدها، بحيث تصل نسبة الإشغال إلى 80% أو 90%، يمكن أن تحقق هامش ربح إجماليًّا يتراوح بين 75% و80%، أما هامش صافي الربح (Net profit margin)، فقد يصل إلى 55% أو 60%. وبذلك فإن ما يظهر في قائمة الدخل (Income statement) يتحول إلى تدفقات نقدية يمكن أن تنعكس في صورة توزيعات نقدية للمساهمين، مع توليد تدفقات نقدية حرة (Free cash flow) .
مهتمون بقطاع الإنشاءات.. لكن ليس بجميع شركاته ونوصي بشركة واحدة كبيرة وذات سمعة جيدة
لهذا السبب، أصبح المستثمرون في القطاع العقاري مهتمين جدًّا بإنشاء الجامعات، إذا كانت لديهم قطع أراضٍ مناسبة لإقامة حرم جامعي، بمساحات تتراوح بين 40 و50 فدانًا، وقد بدأت بالفعل استثمارات في هذا المجال، دون أن أذكر أسماء.
رضوى إبراهيم: نريد أن نتحدث عن الذهب. قدمتم بعض التوصيات بشأنه، خصوصًا أنه كان من أكثر الأوعية الاستثمارية التي شهدت إقبالًا خلال السنوات الماضية، وليس خلال عام أو عامين فقط، هل لديك توصية واضحة تتعلق بالاستثمار في الذهب؟
الذهب والفضة والبلاتين والبلاديوم معادن أساسية ينبغي أن تكون موجودة في المحافظ الاستثمارية بنسب متفاوتة
إيهاب رشاد: لنتفق أولًا على أن الذهب من الأصول النادرة، ولذلك توجد علاقة بين قيمته والعملات الورقية، ومع مرور الوقت، من المفترض أن ترتفع قيمة الذهب مقابل العملات الورقية، بصرف النظر عن طبيعة التحركات التي قد تحدث، لكن لا يستطيع أحد تحديد نسبة الارتفاع السنوي بدقة، وعلى المدى الطويل (Long term)، فإن الاستثمار في المعادن لا يقتصر على الذهب فقط، بل يشمل الفضة أيضًا، وخاصة في الفترة الحالية، مع زيادة الطلب المرتبط بالرقائق الإلكترونية (Chips) المستخدمة في تقنيات الذكاء الاصطناعي، والسيارات الكهربائية التي تنتشر عالميًّا، والخلايا الشمسية.
هذه العوامل الثلاثة أسهمت في زيادة الطلب على الفضة بصورة ملحوظة، ولكن المشكلة أن الفضة أكثر تذبذبًا، بسبب ارتباطها بالتطور الصناعي وحركة النشاط الصناعي، وأرى أن الذهب والفضة والبلاتين والبلاديوم تمثل أربعة معادن أساسية ينبغي أن تكون موجودة في المحافظ الاستثمارية، بنسب متفاوتة، لكن يجب الانتباه إلى أنها لا تولد دخلًا دوريًا؛ فالاحتفاظ بها يستهدف الحفاظ على القيمة في مواجهة العملات، تحسبًا للتضخم وتراجع القوة الشرائية للعملة، أما إذا احتجت إلى تحقيق ربح نقدي منها، فسيتعين عليك بيع جزء من حيازتك.
أحمد رضوان: يمكننا تنظيم لقاء آخر عن المعادن، أو التركيز على قطاع التعدين تحديدًا، خصوصًا أن الوزارة توليه اهتمامًا كبيرًا خلال الفترة الحالية، كما تبدو اللائحة التنفيذية مشجعة.
ونريد أيضًا أن نتحدث لاحقًا عن مؤشر ثقة قطاع الأعمال الخاص في مصر؛ لأننا نرى مفارقات لافتة، إذ يتراجع المؤشر بشدة في مصر، بينما يرتفع في السعودية.
هاني جنينة: لا أعير هذا المؤشر أي اهتمام.
أحمد رضوان: هناك الكثير من الموضوعات التي نحتاج إلى مناقشتها، لكن الوقت انتهى. الوقت داهمنا، وأشكرك كثيرًا.
رضوى إبراهيم: كان لقاءً جميلًا وبسيطًا.
أحمد رضوان: كان لقاءً جميلًا، وشهد تفاعلًا، واتسم بالبساطة، وأعتقد أنه، بإذن الله، سيصل بسهولة وسلاسة إلى الشريحة المستهدفة، وإلى الجمهور المهتم بالشأن الاقتصادي، أشكركم كثيرًا، وإلى لقاء جديد من «صالون حابي» شكرًا جزيلًا.